合計2,673万円|9月の相場振り返りと家族4人の資産を全公開【2026年10月版】
毎月、相場のニュースを見るたびに「結局、自分の資産はどうなったのかな」と気になる方も多いと思います。今月から、先月の相場の振り返りと、わが家の資産公開を1本にまとめました。先に、資産の数字からお伝えします。
- 家族4人の合計資産:26,727,340円(約2,673万円)
- 評価損益(買ったときからの増減):+11,176,503円(約1,118万円)
- 先月(9月7日時点)からの増減:+1,052,560円(約+105万円)
数字は、2026年10月9日時点のSBI証券の画面にもとづいています。この記事では、前半で2026年9月の相場を、後半でわが家の数字を、順番にお伝えします。
評価損益とは、いま持っている投資信託や株を、その日の値段で売ったらいくらになるか(評価額)から、買うために入れたお金(元本)を引いた金額です。売るまでは確定しない、「紙の上の増減」です。
前半:2026年9月の相場を振り返ります
9月の主な数字
まず、9月の主な数字を表にまとめます。
| 項目 | 8月末 | 9月末(目安) | 月間の変化 |
|---|---|---|---|
| 日経平均株価 | 66,311.93円 | 66,753.72円 | +441.79円(+0.7%) |
| TOPIX(東証株価指数) | 4,156.29 | 4,108.65 | −47.64(−1.1%) |
| S&P500(アメリカの株価指数) | 7,686.14 | 7,651.54 | −34.60(−0.5%) |
| ドル円(1ドルが何円か) | 159.74円 | 157.25円 | 2.49円の円高 |
| 日本の長期金利(10年国債) | 2.943% | 3.057% | +0.11ポイント |
| アメリカの長期金利(10年国債) | 4.75% | 5.29% | +0.54ポイント |
円高とは、円の価値が上がることです。1ドルを買うのに必要な円が少なくなるので、数字は小さくなります。
出典:日経平均とTOPIXは日本経済新聞の市況記事、日本の長期金利は財務省の公表値、S&P500・ドル円・アメリカの長期金利は米セントルイス連銀(FRED)の日次データです。
9月の日本株は、途中で大きく下げてから持ち直した1か月
2026年9月の日経平均株価(日本を代表する225社の株価の平均)は、月の途中で一度大きく下がり、月末にかけて戻す動きでした。今年の初めからの動きは、日経平均が約+29%、TOPIX(東証株価指数)が約+18%です(9月末時点の目安)。
日経平均は、9月初めが約66,200円、中旬には63,000円台なかばまで下がり、月末は約66,750円でした。つまり、月の途中の下げを取り戻し、月初とほぼ同じ水準で終えた形です。
日本の不動産に投資する「J-REIT(ジェイリート)」は、9月に約−4%と、ほかの指数より下げが目立ちました。J-REITは、お金を借りて不動産を買うことが多いので、金利が上がると利息の負担が重くなりやすい、という特徴があります。
月間の騰落率とは、先月末の値段と今月末の値段を比べて、1か月でどれだけ上がったか・下がったかを示した数字です。
日銀が0.25%の利上げ:政策金利は1.25%に
9月の国内の大きなニュースは、日本銀行(日銀)の利上げです。9月18日に、日銀は政策金利を0.25%引き上げて、1.25%にすることを決めました。
政策金利とは、日銀が決める、お金を貸し借りするときの金利のいちばん土台になる金利です。ここを上げることを「利上げ」と呼びます。
1.25%という水準は、30年以上ぶりの高さと言われています。ただ、9人の会議で賛成は7人、反対が2人でした。反対した人がいたことは、ニュースでも注目されていました。
住宅ローンの変動金利や預金の金利に関わる話なので、わが家のように変動金利でローンを組んでいる家庭にとっては、ひとごとではありません。以前、金利が上がったときに実際に確認したことは、次の記事にまとめています。
アメリカも、約3年ぶりに利上げ
アメリカでも、9月15〜16日に開かれた会議(FOMC:エフオーエムシー、アメリカの中央銀行が金利を決める会議)で、政策金利を0.25%引き上げて、3.75〜4.00%にすることが決まりました。アメリカの利上げは、2023年7月以来、約3年ぶりです。
会議のあとに公表された参加者の見通しでは、年内にもう1回の利上げがありうる、という内容が示されています。ただ、これはあくまで会議の参加者が示した見通しで、そのとおりになると決まっているわけではありません。
世界の長期金利も上がっています
もう一つのニュースが、世界の長期金利の上昇です。
長期金利とは、国が借金をするときの、10年といった長い期間の金利のことです。政策金利が「中央銀行が決める金利」なのに対して、長期金利は「国の借金(国債)を売り買いする人たちの取引で、日々決まっていく金利」です。
9月末の目安では、アメリカが約5.3%(約20年ぶりの高さ)、フランスが約4.8%(約20年ぶりの高さ)、日本が約3.1%(約30年ぶりの高さ)と、各国で高い水準が続いています。
金利が高くなると、預金や債券で受け取れる利息は増えます。その一方で、すでに持っている債券の値段は下がりやすくなり、株の値段にも重しになりやすい、と言われています。ヨーロッパの株は、9月に約2〜4%下がりました(イギリス約−1.7%、ドイツ約−3.0%、フランス約−4.1%)。アメリカのS&P500は約−0.5%と、下げは小さめでした。
なお、これらの数字はどれも9月末ごろの目安です。ご自身で判断されるときは、証券会社や公的機関の最新の数字を確認してください。ここでは「こういう1か月だった」という記録として書いています。
先月の話題のその後
先月の記事で取り上げた話題が、9月にどうなったかを短くまとめます。確認できた数字だけ書いています。
- 日米協調介入(円を買う為替介入)とドル円:財務省の発表では、8月27日〜9月28日の為替介入額は0円でした(9月29〜30日分は10月末の発表待ちです)。ドル円は、8月末の159.74円から9月9日には153.50円まで円高が進み、9月末は157.25円でした。
- 日本の長期金利(約30年ぶりの高さ):8月末の2.943%から、9月2日に3.006%と3%を超えました。月内の最高は9月28日の3.082%で、9月末は3.057%でした。
- ジャクソンホール会議のあとの、アメリカの利上げの見方:先月は、9月の利上げを見込む声が強まったと書きました。9月15〜16日の会議で、実際に0.25%の利上げが決まりました(上に書いたとおりです)。
- 日銀の追加利上げ:先月は、利上げが近いという見方が強まっていると書きました。9月18日に、0.25%の利上げが決まりました(上に書いたとおりです)。
後半:2026年10月9日時点、家族4人の資産
ここからは、わが家の数字です。
家族4人の合計と、4つの口座の内訳
| 誰の口座 | 総資産 | 評価損益 | 損益率 | 先月(9月7日)比 |
|---|---|---|---|---|
| 私 | 11,095,120円 | +3,719,794円 | +50.43% | +506,345円 |
| 妻 | 9,519,242円 | +3,472,533円 | +57.42% | +424,504円 |
| 子供① | 2,636,833円 | +1,608,861円 | +156.50% | +46,258円 |
| 子供② | 3,476,145円 | +2,375,315円 | +215.77% | +75,453円 |
| 家族合計 | 26,727,340円 | +11,176,503円 | ― | +1,052,560円 |
損益率は、投じたお金(元本)が何%増えたかを表す数字です。「+50%」なら1.5倍、「+200%」なら3倍になった、という意味です。
先月の記事(2026年9月7日時点)と比べると、4つの口座すべてで総資産が増えました。ただし、先月の数字は9月7日時点、今月は10月9日時点です。9月の相場の動きとは別の期間を比べているので、この増減の理由までは、この記事では断定しません。
子供2人の損益率が高いのは、ジュニアNISAが2023年で新しく買い足せなくなり、昔入れたお金がそのまま置いてある状態だからです。元本は先月から変わっていません。長く置いた分、損益率が大きく見えるだけで、運用の上手い下手を示す数字ではありません。
家族4人の資産の割合
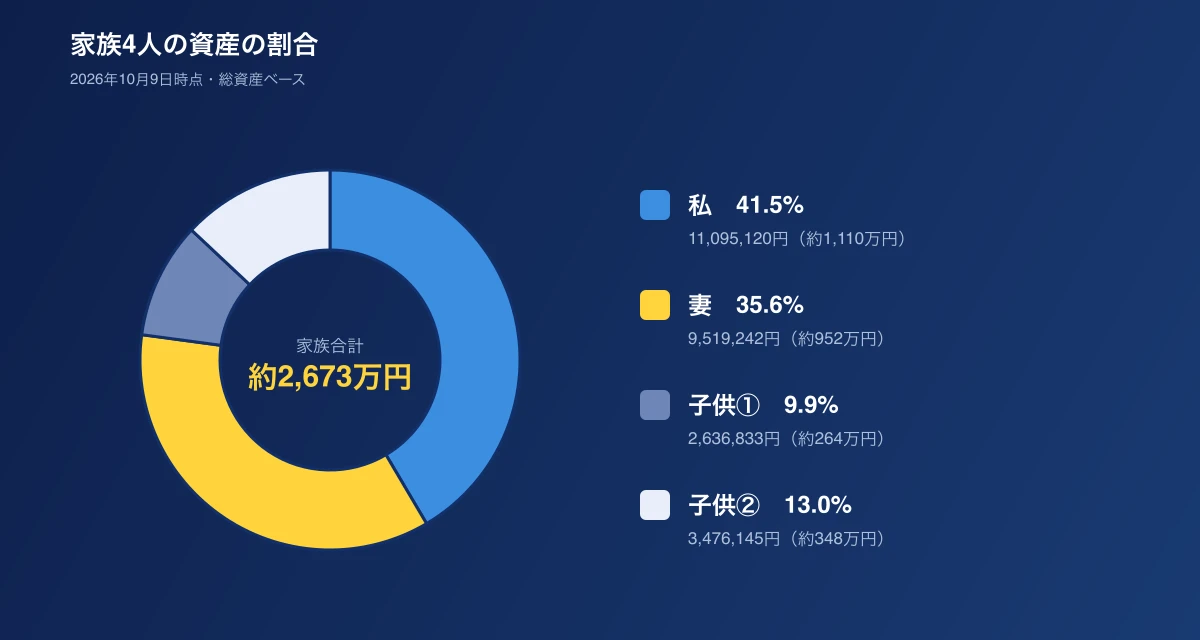
総資産の約77%(私と妻)が親の2つの口座で、残りの約23%が子供2人の口座です。
元本と評価損益を分けて見る
「約2,673万円」のうち、自分たちで入れたお金(元本)はどれくらいで、増えた分はどれくらいなのか。口座ごとに分けると、次のとおりです。元本は、総資産から評価損益を引いて計算しました。
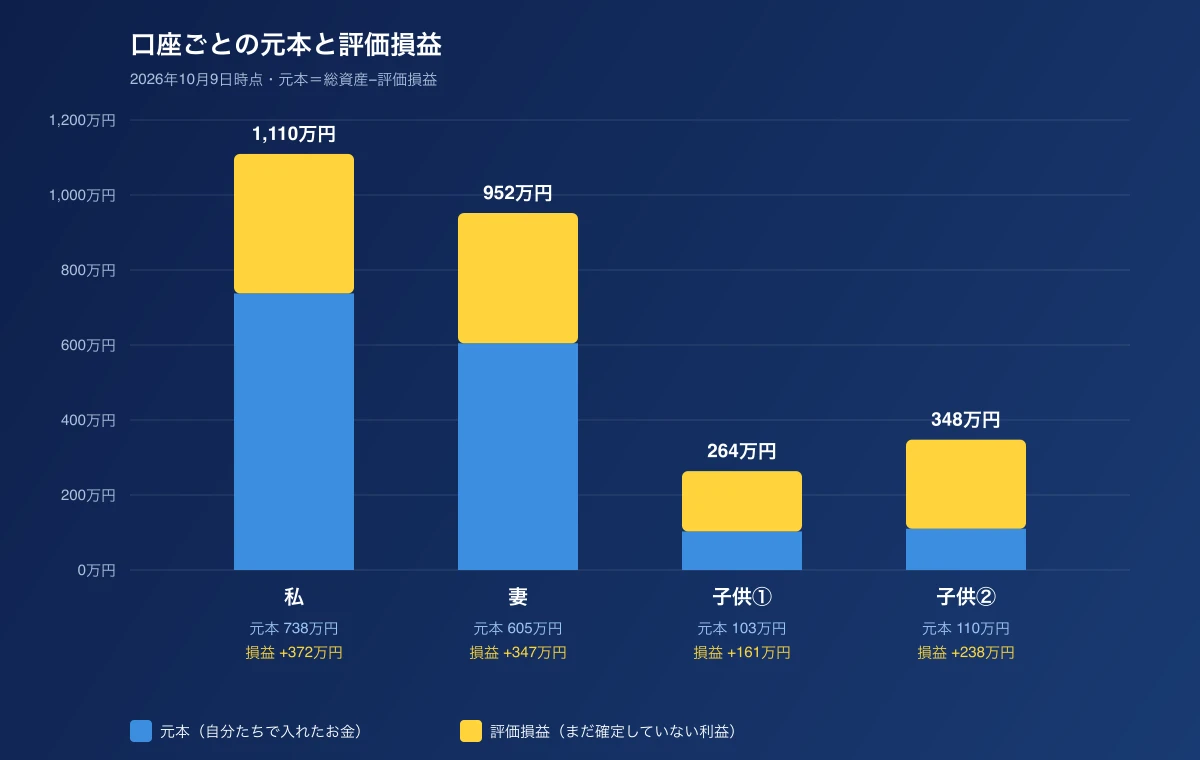
家族合計では、元本が約1,555万円、評価損益が約1,118万円で、合わせて約2,673万円です。元本は先月から約28万円増えました。この約1,118万円は、売るまでは確定しない数字で、相場が下がれば減ることもあります。
資産総額の推移
ブログを始めた2026年5月からの推移です。各月の数字は、6月2日・7月6日・8月6日・9月7日・10月9日に、それぞれSBI証券の画面で確認したものです。
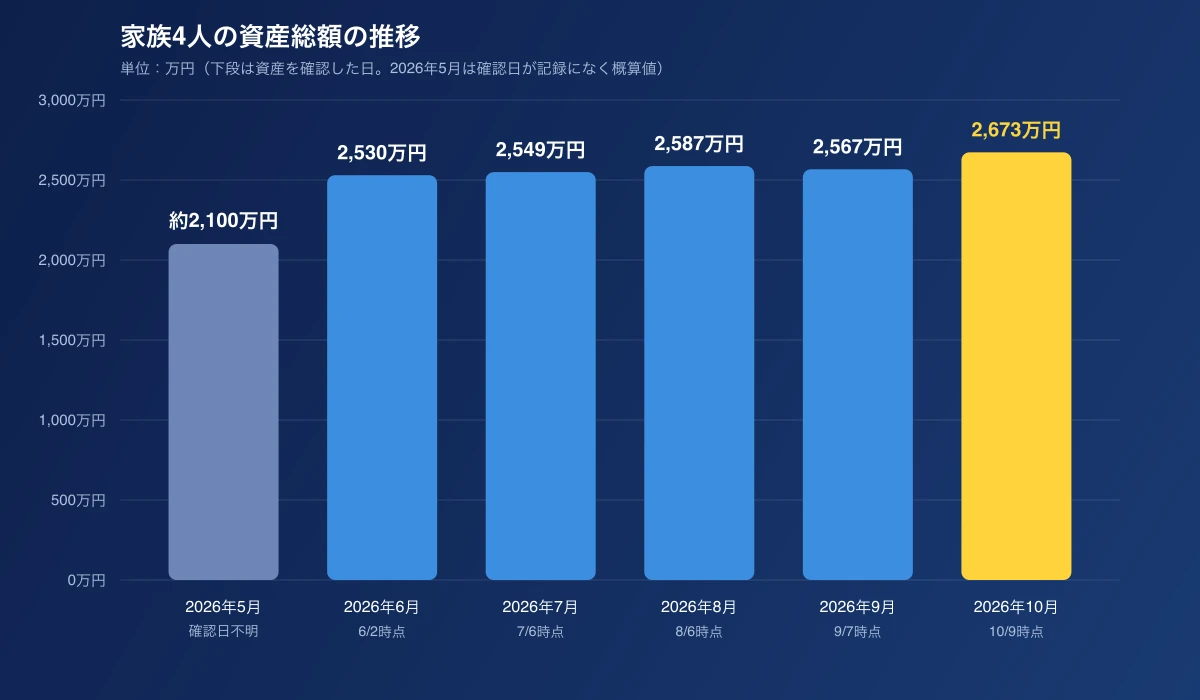
8月6日時点の2,587万円から、9月7日時点では少し下がり、10月9日時点は2,673万円になりました。ずっと右肩上がりではなく、上下しながら進んでいます。なお、2026年5月はブログを始めた月の概算値で、確認した日は記録に残っていません。それ以前の月は記録がないため載せていません。
今月のトピック
今月の取り組みは、次の2つです。
- 毎日1,500円の積立は、これまでどおり続けています。
- それとは別に、親の口座(私・妻)で6万円ずつ、子供の学費用の積立として、成長投資枠で購入しました。
成長投資枠とは、新NISAのなかで、投資信託や株を自分で選んで買える枠のことです。
毎日の積立とは別の購入なので、元本が増えた分の一部は、この購入にあたります。
マシマシおやじの実体験
私が資産形成を再スタートしたのは40歳のときで、投資歴はいま9年になります。これまで、うまくいかない時期も経験しました。当時持っていた個別株はリーマンショックで半値になりましたし、2025年のトランプショックでは、評価額が一時マイナス100万円になりました。
その経験から、暴落しても売らないほうが、結局は良かったと感じています。老後のお金と子供の学費が気になって、「いつまでにいくら必要か」を逆算して考えるようになったのも、投資を続けるうえで大きなきっかけでした。
金利のニュースや株価の上下は、これからも続くと思います。それでも、わが家のやることは変わりません。毎日の積立を続け、必要なぶんは学費用として別に準備していく、という形です。もちろんこれは私個人のやり方で、読者のみなさんに勧めるものではありません。
『本当の自由を手に入れる お金の大学』は旧版と改訂版の両方を持っていて、数字が古くなったところを自分で確かめ直したいときに、改訂版を開いています。
📕 改訂版 本当の自由を手に入れる お金の大学
両@リベ大学長/朝日新聞出版/2024年11月発売。新NISAや制度の変更をふまえて、内容と数字が新しくなった改訂版です。
改訂版 お金の大学を楽天ブックスで見る →【2026年8月】相場振り返り|日経平均66,312円・世界で株高・28年ぶり日米協調介入・長期金利30年ぶり高水準|NISA積立投資家向け
まとめ
- 9月の相場:日経平均は月間で約+0.7%と、途中の下げを取り戻して月末を迎えました。日銀は0.25%の利上げで政策金利が1.25%に、アメリカも約3年ぶりに0.25%利上げして3.75〜4.00%になりました。世界の長期金利は高い水準です。
- 家族4人の資産(10月9日時点):合計約2,673万円、評価損益は約+1,118万円、先月(9月7日)より約+105万円でした。
- 今月のトピック:毎日1,500円の積立は継続。親の口座で6万円ずつ、子供の学費用として成長投資枠で購入しました。
来月もまた、相場の振り返りと資産の数字を一緒にお伝えします。
NISAを始めるなら、まずは証券口座からです。口座開設・維持費は無料です。わが家はSBI証券を使っていますが、楽天経済圏の方は楽天証券も選択肢になります。
💡 SBI証券|NISA口座開設(無料)
わが家が家族4人で使っている証券会社。投資信託の取扱本数は業界最大級で、eMAXIS SlimもSBI・Vシリーズも揃います。口座開設・維持費は無料。
SBI証券の公式サイトはこちら →楽天証券|NISA口座開設(無料)
わが家はSBI証券を使っていて楽天証券は利用していませんが、楽天カードで積み立てるとポイントが付くしくみがあり、楽天経済圏をよく使う方には候補になります。
楽天証券の公式サイトはこちら →※本記事は情報提供を目的としており、特定の投資商品の購入を推奨するものではありません。投資は自己責任でお願いします。資産の数値は2026年10月9日時点のSBI証券の資産残高画面に基づきます。相場の数値は2026年9月末ごろの目安で、最新の数字は証券会社や公的機関でご確認ください。評価損益は売却して初めて確定する未実現の利益であり、過去の運用実績は将来の成果を保証するものではありません。

管理人
資産マシマシおやじ
都内会社員・49歳
- 📅 40歳から資産形成を再スタート(投資歴9年)
- 👨👩👧👦 子供2人(8歳・5歳)・住宅ローンあり
- 💰 世帯年収:約650万円
- 📊 投資手法:NISA・高配当株
- 🏄 趣味:ラーメン食べ歩き