合計2,567万円|家族4人の資産を全公開【2026年9月版】
毎月恒例の、わが家の資産公開です。今月も、先に結論の数字からお伝えします。
- 家族4人の合計資産:25,674,780円(約2,567万円)
- 含み益(増えた分):+10,405,829円(約1,041万円)
- 先月(8月)からの増減:約−19.9万円
正直に書くと、今月は先月よりも資産が減りました。毎日コツコツ積み立てているのに、合計額が前の月を下回るのは、あまり気持ちのいいものではありません。それでも、やっていることは先月と何も変えていません。では、2026年9月7日の朝9時台に確認した、家族全員の数字を公開します。
含み益とは、買ったときより値上がりしているけれど、まだ売っていない利益のことです。売って初めて確定するので、今はまだ「紙の上の利益」にすぎません。
今月の資産サマリー
家族4人の合計は 25,674,780円(約2,567万円)。このうち含み益は +10,405,829円(約1,041万円) です。
先月の合計は25,873,485円だったので、1か月で 約19.9万円のマイナス。含み益も先月の約1,067万円から 約26.8万円減りました。
ブログを始めた2026年5月からの推移は、次のとおりです。
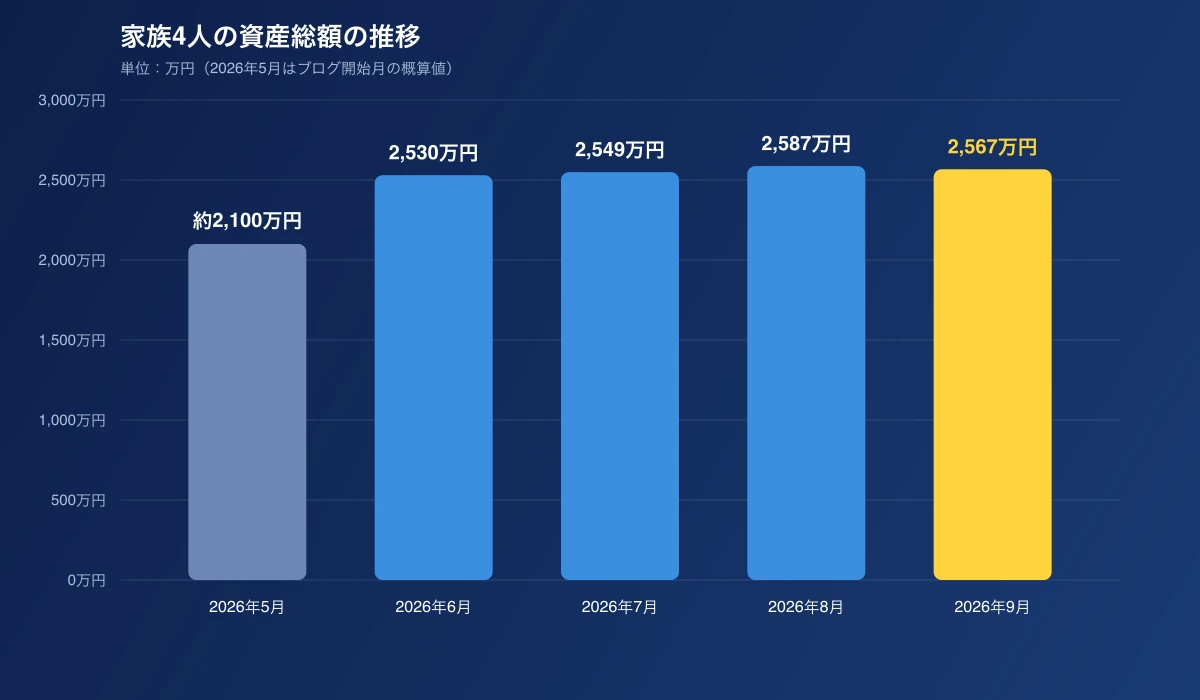
5月に約2,100万円だった資産は、8月の約2,587万円まで増えたあと、9月は約2,567万円へ少し下がりました。ずっと右肩上がりが続くわけではなく、こうして下がる月もあります。
4人分の口座を1つずつ公開します
家族4人ぶんの内訳です。
| 誰の口座 | 評価額 | 含み益 | 損益率 |
|---|---|---|---|
| 自分(私) | 10,588,775円 | +3,413,338円 | +47.56% |
| 妻 | 9,094,738円 | +3,130,026円 | +52.47% |
| 子供① | 2,590,575円 | +1,562,603円 | +152.00% |
| 子供② | 3,400,692円 | +2,299,862円 | +208.92% |
| 家族合計 | 25,674,780円 | +10,405,829円 | ― |
評価額は、いま持っている投資信託や株を、その日の値段で全部売ったらいくらになるか、という金額です。損益率は、投じたお金が何%増えたかを表す数字で、「+50%」なら1.5倍、「+200%」なら3倍になった、という意味です。
自分(私):10,588,775円
投資信託が9,171,751円、国内株式(現物)が1,392,116円です。含み益は+3,413,338円で、損益率は+47.56%。先月からは約8.3万円のマイナスでした。
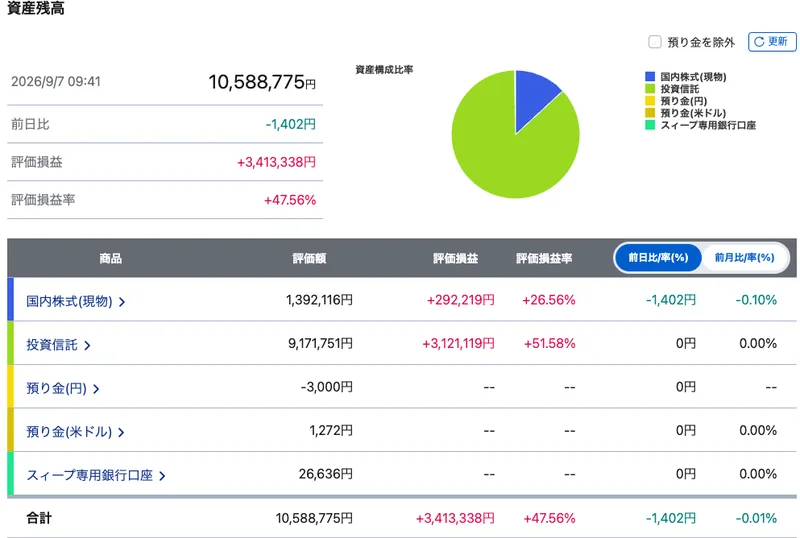
2026年9月7日 9時台に取得した実画面です。
妻:9,094,738円
投資信託が8,679,354円、国内株式が391,685円です。含み益は+3,130,026円、損益率は+52.47%。先月からは約6.3万円のマイナスでした。
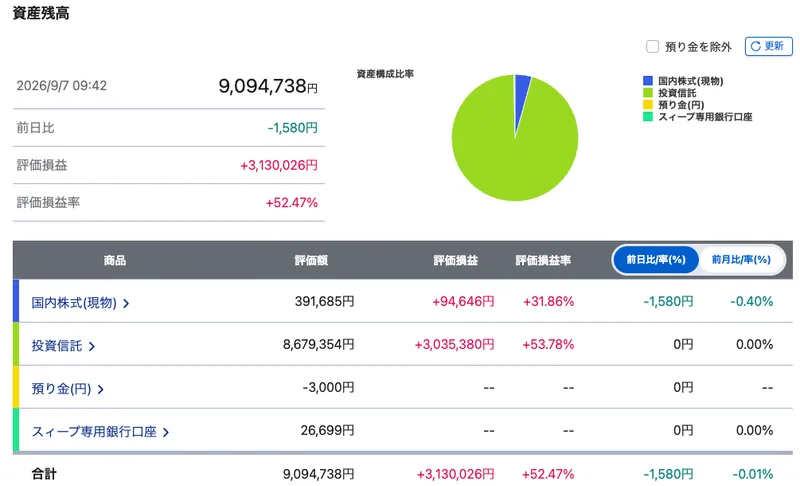
2026年9月7日 9時台に取得した実画面です。
子供①:2,590,575円
ほぼ全額が投資信託(2,586,139円)です。含み益は+1,562,603円、損益率は+152.00%。先月からは約2.0万円のマイナスでした。
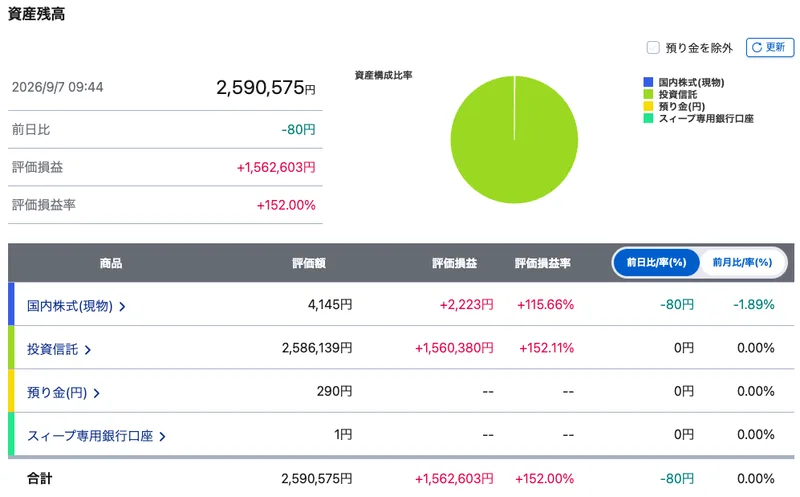
2026年9月7日 9時台に取得した実画面です。
子供②:3,400,692円
こちらもほぼ全額が投資信託(3,396,252円)です。含み益は+2,299,862円、損益率は+208.92%。先月からは約3.2万円のマイナスでした。
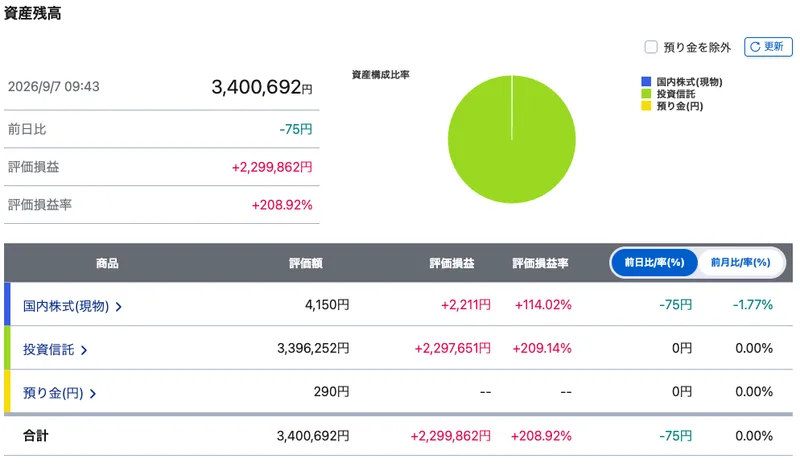
2026年9月7日 9時台に取得した実画面です。
子供2人の損益率が+152%、+208%と高いのには、理由があります。子供のジュニアNISAは、2023年で新しく買い足せなくなりました。だからいまは、昔入れたお金がそのまま置いてあるだけの状態です。ずっと前に入れたお金なので、値動きを長くくぐってきた分、損益率が大きく見えます。
一方、親の口座は毎日1,500円ずつ買い続けています。いまの値段で買うお金が少しずつ足されるので、損益率は平均としてならされ、低めに出ます。つまり数字の差は、運用が上手い下手ではなく、いつ入れたお金かの違いです。この先も同じように増えていく、という意味ではありません。
元本と含み益を分けて見る
「約2,567万円」と言っても、その全部を自分たちで用意したわけではありません。内訳を分けると、こうなります。
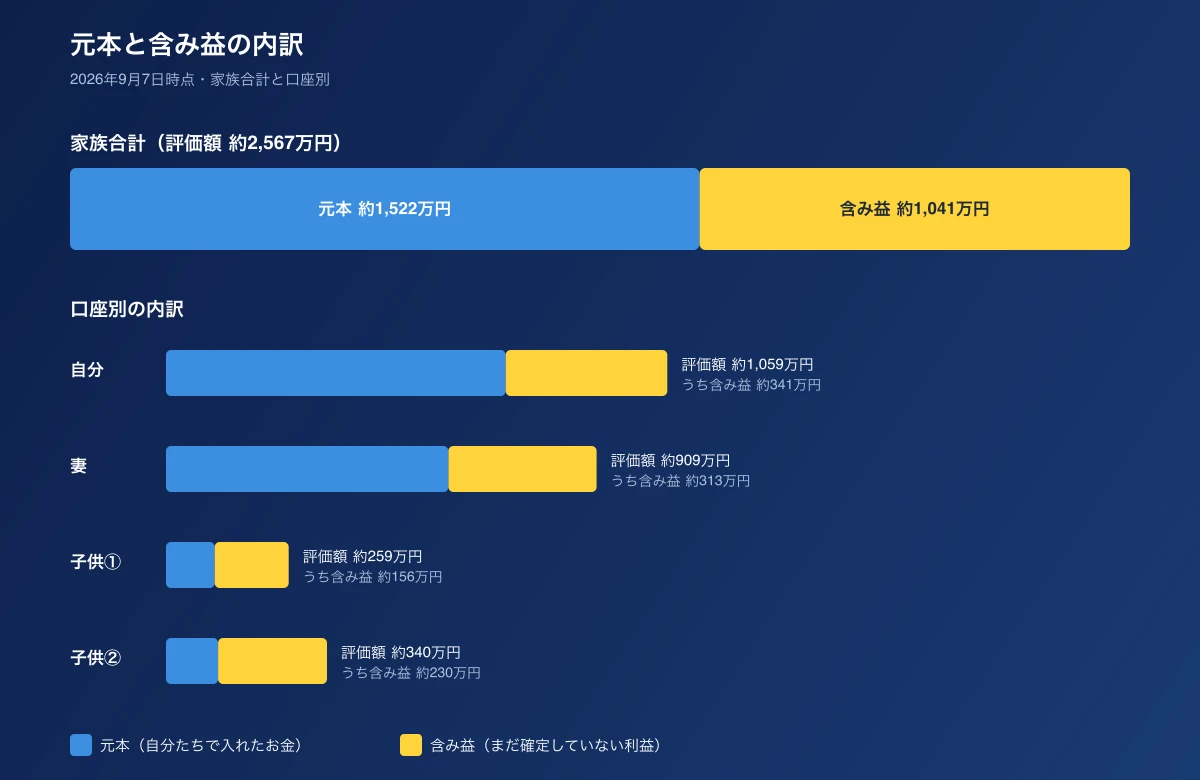
元本とは、これまで自分たちで口座に入れて、投資に回してきたお金の合計です。
家族合計 約2,567万円のうち、自分たちで入れたお金(元本)は約1,522万円。残りの 約1,041万円が含み益 です。元本は先月から約2万円だけ増えました。積み立てを止めていないので、入れたお金の合計は少しずつ積み上がっています。
念のためもう一度書きますが、この約1,041万円は、まだ確定した利益ではありません。売らないかぎり手元に入るお金ではなく、相場が下がれば数字も減ります。
積み立てたのに、先月より減りました
今月は家族合計で約19.9万円のマイナスでした。口座ごとに見ても、4つとも先月を下回っています。
- 自分:約−8.3万円
- 妻:約−6.3万円
- 子供①:約−2.0万円
- 子供②:約−3.2万円
毎日の積み立ては、先月と同じように続けています。それでも合計額が減ったのは、持っている投資信託の評価額が、その分だけ下がったからです。
理由の一つは、円高です。アメリカのS&P500も、全世界株のオルカンも、指数そのものはこの1か月で上がっています。それでも含み益が減ったのは、円高(円の価値が上がること)が進んだからです。
わが家の投資信託は、中身がアメリカや世界の株です。円をドルに替えて持っているので、円高になると、同じ株でも日本円に直したときの金額は小さくなります。1ドルは2026年9月7日の時点で155円くらいで、先月より円高に動きました。その分、株価が上がったぶんが打ち消されて、評価額は少し下がっています。
なお、株価指数や為替のこまかい動きは、確認できたデータのみを後日追記します。
こういう月は、毎年何回かあります。増える月だけが続くことはなく、減る月とセットで長期の平均になっていく、と考えています。
それでも積立を止めない理由
私の投資は、ずっと順調だったわけではありません。初めて買った個別株はリーマンショックで半値になり、結局すべて売って、一度は株式市場から退場しました。
それでも40歳を過ぎてから、老後の不安をきっかけに、インデックス投資で再スタートしました。いまの投資歴は約8年、メインの口座はSBI証券です。2025年のトランプショックでは、夫婦の評価額が一時マイナス100万円を超えました。過去に下落局面で市場から降りた経験があるので、あのときは正直こわかったです。それでも、今回は売りませんでした。
減る月に方針を変えてしまうと、いちばん大事な「続けること」ができなくなります。だから今月も、いつもどおり積み立てています。
こういう考え方のベースになっているのが、上の子が生まれたころ、学資保険を調べていて見つけた両@リベ大学長のYouTubeです。マインドマップだけの初期のころから、いまもだいたい見続けています。『本当の自由を手に入れる お金の大学』は旧版と改訂版の両方を持っていて、数字が古くなったところを自分で確かめ直したいときに、改訂版を開いています。
📕 改訂版 本当の自由を手に入れる お金の大学
両@リベ大学長/朝日新聞出版/2024年11月発売。新NISAや制度の変更をふまえて、内容と数字が新しくなった改訂版です。
改訂版 お金の大学を楽天ブックスで見る →まとめ
- 家族4人の合計は約2,567万円、含み益は約1,041万円。先月より約19.9万円のマイナスでした。
- 減る月があるのは、長期の積立投資では当たり前のことだと考えています。
- 大事なのは、長期・積立・分散を守って、淡々と続けることだと感じています。
来月もまた報告します。
NISAを始めるなら、まずは証券口座からです。口座開設・維持費は無料です。わが家はSBI証券を使っていますが、楽天経済圏の方は楽天証券も選択肢になります。
💡 SBI証券|NISA口座開設(無料)
わが家が家族4人で使っている証券会社。投資信託の取扱本数は業界最大級で、eMAXIS SlimもSBI・Vシリーズも揃います。口座開設・維持費は無料。
SBI証券の公式サイトはこちら →楽天証券|NISA口座開設(無料)
わが家はSBI証券を使っていて楽天証券は利用していませんが、楽天カードで積み立てるとポイントが付くしくみがあり、楽天経済圏をよく使う方には候補になります。
楽天証券の公式サイトはこちら →※本記事は情報提供を目的としており、特定の投資商品の購入を推奨するものではありません。投資は自己責任でお願いします。数値は2026年9月7日 9時台のSBI証券の資産残高画面に基づきます。含み益は売却して初めて確定する未実現の利益であり、過去の運用実績は将来の成果を保証するものではありません。

管理人
資産マシマシおやじ
都内会社員・48歳
- 📅 40歳から投資スタート(投資歴8年)
- 👨👩👧👦 子供2人(8歳・5歳)・住宅ローンあり
- 💰 世帯年収:約650万円
- 📊 投資手法:NISA・高配当株
- 🏄 趣味:サーフィン・ラーメン食べ歩き