【2026年8月】相場振り返り|日経平均66,312円・世界で株高・28年ぶり日米協調介入・長期金利30年ぶり高水準|NISA積立投資家向け
毎月恒例の相場振り返りです。
先月(7月)は日経平均だけが8%下げて「急落したのかな」と不安になった方もいたと思います。8月はその流れが一転しました。日本株もアメリカ株も、世界の株はそろって値を戻しています。一方で「円を買う為替介入」「日本の金利が30年ぶりの高さ」といった、株価以外のニュースがとても多い1ヶ月でもありました。難しい話は抜きにして、NISAでコツコツ積み立てている方向けに、グラフを使いながら読みやすくお届けします。
8月のひとことまとめ
先に結論からお伝えすると、8月は日本・アメリカを問わず、主要な株価指数がそろって3〜4%上がった月でした。7月に日経平均だけが大きく下げた反動もあり、値を戻す動きが世界的に広がっています。
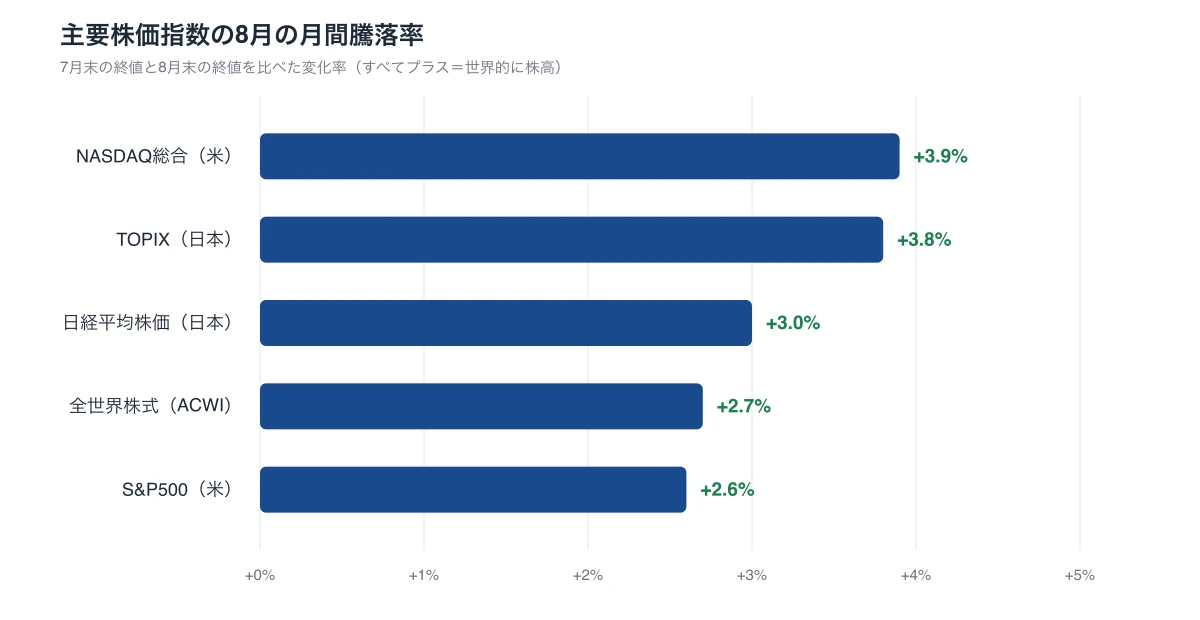
ここでいう「月間騰落率(げっかんとうらくりつ)」とは、7月末の終値と8月末の終値を比べて、1ヶ月でどれだけ上がったか・下がったかを示した数字です。上のグラフの通り、5つの指数すべてがプラスでした。
ただし、株価が穏やかに上がる裏側で、「金利」にまつわるニュースが相次いだのも8月の特徴です。約28年ぶりに日本とアメリカが足並みをそろえて円を買う為替介入に踏み切り、日本の長期金利は約30年ぶりの水準まで上がりました。順番に見ていきます。
主要指数の月間騰落
7月末の終値を基準に、8月末までの騰落率をまとめました。
| 指数 | 7月末終値 | 8月末終値 | 月間騰落率 |
|---|---|---|---|
| 日経平均株価 | 64,362.02円 | 66,311.93円 | +3.0% |
| TOPIX | 4,003.30pt | 4,156.29pt | +3.8% |
| S&P500 | 7,489.72pt | 7,686.14pt | +2.6% |
| NASDAQ総合 | 25,373.85pt | 26,370.89pt | +3.9% |
| 全世界株式(ACWI)※ | 156.43ドル | 160.68ドル | +2.7% |
※全世界株式は、値動きの目安としてiShares MSCI ACWI ETF(ティッカー:ACWI、米ドル建て)の価格を使用しています。
先月は日経平均(-8.1%)とTOPIX(+0.2%)で大きく差が開きましたが、8月は日経平均+3.0%・TOPIX+3.8%と、どちらも似たような戻り方でした。日経平均をTOPIXで割った「NT倍率」(両指数の勢いの差を見る比率)は、7月末の約16.1倍から8月末は約16.0倍とほぼ横ばいです。7月に急に縮んだ動きは、いったん落ち着いています。
日経平均の月末終値を、6月からの3ヶ月で並べると次の通りです。
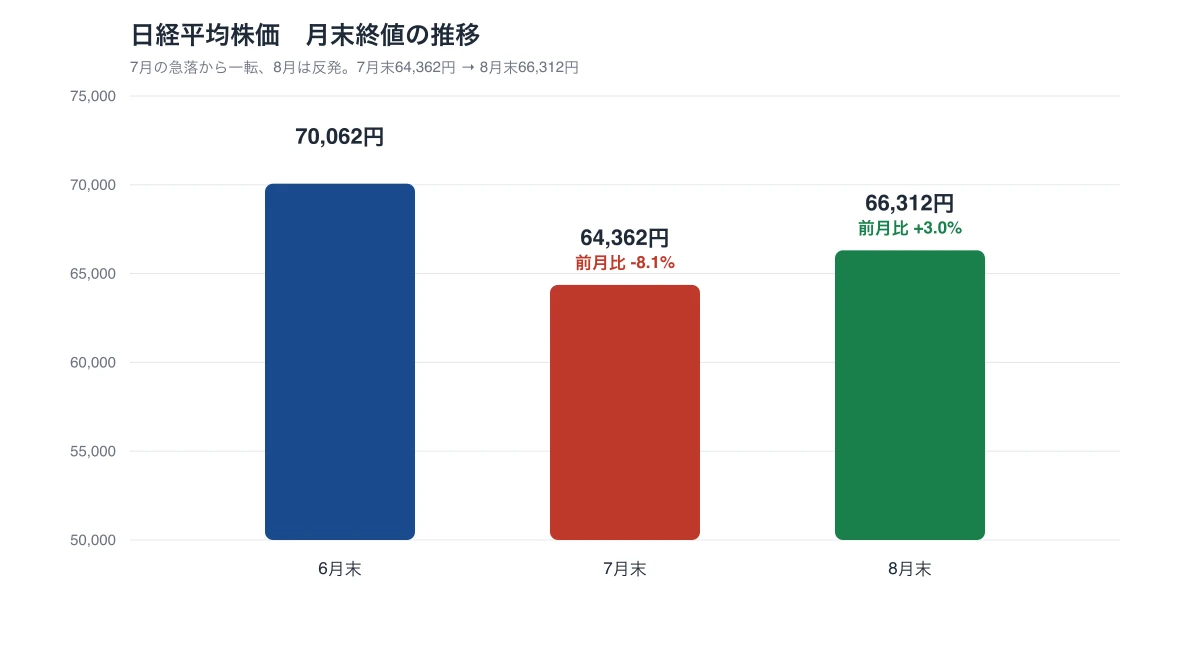
7月の下げをすべて取り戻したわけではありませんが、8月は反発した、という位置づけです。ちなみに年初来(2026年1月からの上昇率)で見ると、日経平均は約+28%、TOPIXは約+20%と、年間ではいずれも大きなプラスを保っています。
為替(ドル円)と長期金利の動き
ドル円
- 7月末:159.16円
- 8月末:約160円(月末どうしの比較ではほぼ横ばい、わずかに円安方向)
月末だけを見るとほとんど動いていませんが、月の途中では大きな動きがありました。
7月末に日本とアメリカの両政府が「円を買う」為替介入(自国通貨を売り買いして為替の水準を調整する市場介入)を実施し、8月3日にこれを正式に発表しました。この影響で8月上旬のドル円は一時156〜157円台まで円高が進みました。その後は円安方向に戻り、8月末は160円近くで着地しています。介入の詳しい経緯は後ほどのトピックでまとめます。
長期金利(10年国債利回り)
「長期金利」とは、一般に10年物の国債(国が発行する借金の証書)の利回りを指します。国が10年間お金を借りるときに払う利息の割合、とイメージしてください。
| 国 | 7月末 | 8月末 |
|---|---|---|
| 米国 | 約4.8% | 約4.8% |
| 日本 | 約2.8% | 約2.9〜3.0% |
米国の長期金利は月末どうしではほぼ横ばいでした。ただし月の後半、8月28日のジャクソンホール会議(後述)をきっかけに上昇圧力が強まっています。
注目は日本です。日本の長期金利は8月17日に一時2.93%まで上がり、1996年以来、約30年ぶりの高い水準をつけました。市場では「3%は通過点」という声も出ており、9月に入ってからは3%台に乗せています。
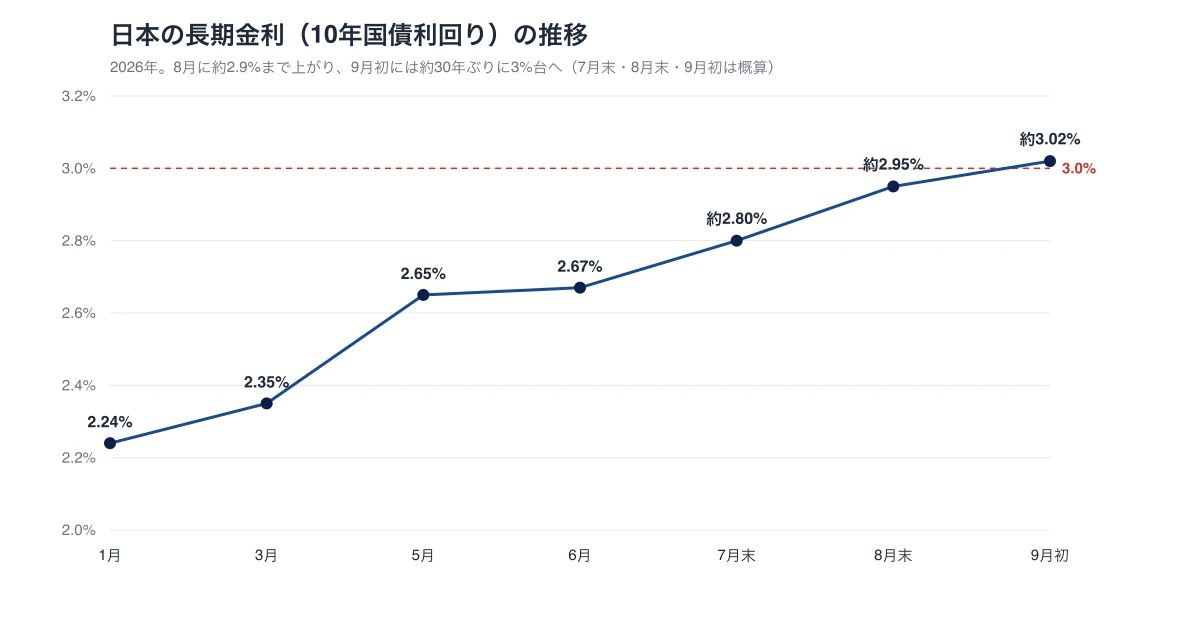
金利が上がっている背景には、①物価が上がり続けていること、②国の借金への不安(2027年度予算の要求額が過去最大の143兆円前後に膨らむ見通し)、③日本銀行が追加の利上げに動くという見方が強まっていること、があります。世界的に見ても米国・ドイツ・フランスなどで長期金利が同時に上がっており、日本だけの動きではありません。
長期金利が上がると、変動金利で住宅ローンを借りている方は将来の利息負担が気になるところです。この点はこちらで別途整理しています。
日本の経済指標まとめ
株価や為替とあわせて、実際の景気を示す指標も確認しておきます。8月は「全体では悪くないが、生活実感はまだ弱い」という構図が続きました。
① 月例経済報告(政府の公式見解)
月例経済報告とは、日本政府が毎月出す景気の公式見解です。8月27日公表分は次の通りです。
「景気は、緩やかに回復しているが、中東情勢や自然災害の影響を注視する必要がある」
先月まで「中東情勢」だけだったリスク要因に、「自然災害」という文言が追加されました。2026年に相次いだ地震の影響を反映したものです。景気そのものの見方(緩やかに回復)は据え置きです。
② GDP(4〜6月期)
GDPとは、国全体でどれだけ稼いだかを示す指標です。金額そのものより「前と比べて何%成長したか」を見ます。
- 実質GDP:前期比年率+1.1%(3四半期連続のプラス)
- ただし個人消費は前期比-0.02%と、8四半期ぶりのマイナス
全体はプラスを確保しましたが、事前の予測(年率+2%以上)には届かず、GDPの約半分を占める個人消費が振るいませんでした。「なんとかプラスは維持したが、中身は力強くない」という数字です。
③ 景気動向指数(6月分)
生産・雇用・金融など、景気に敏感な指標をまとめて算出する指標です。
- 基調判断:「改善」を維持(5段階のうち最も良い状態)
- 先行指数は前月比ほぼ横ばい
判断は最上位の「改善」が続いていますが、ここ1年ほど上がり続けてきた勢いは少し弱まってきた印象です。
④ 景気ウォッチャー調査(7月分)
コンビニ店員・タクシー運転手など、景気に敏感な職種の約2,000人へのアンケートです。「街角景気」とも呼ばれます。
- 現状判断DI:45.7(3ヶ月連続の上昇)
3ヶ月続けて上向いてはいるものの、良い・悪いの分かれ目である50は下回ったままです。猛暑によるエアコンやタクシーの需要はあったものの、物価高への不安が根強く、「現場の実感としてはまだ厳しい」という水準です。政府や大企業の見方(悪くない)と、街角の実感(まだ厳しい)にギャップがあるのが今の日本の特徴です。
⑤ 消費者物価指数(コアCPI)と企業物価指数
コアCPI(生鮮食品を除いた物価指数)は、7月は前年同月比+1.8%でした。電気代・ガス代のマイナス幅が縮まり、エネルギー価格が8ヶ月ぶりにプラスに転じたことで、6月(+1.6%前後)から伸びが拡大しています。
さらに気になるのが企業物価指数(企業どうしの取引価格)です。7月は前年同月比+7.2%と、2ヶ月連続で7%を超えました。AI関連の需要による資源高などが要因です。企業間の価格上昇は、時間差で消費者向けの値段にも回ってくるため、物価は引き続き油断できません。
⑥ 実質賃金指数(6月分)
実質賃金とは、給料から物価の上昇分を差し引いた「実際に使えるお金が増えているか」を示す指標です。
- 実質賃金:前年同月比+1.6%(6ヶ月連続プラス)
夏のボーナスが好調で、大手企業の平均支給額は初めて100万円を超えたという集計も出ました。人手不足への危機感と好調な企業業績が、賃上げ・ボーナス増につながっています。
⑦ 雇用環境(7月分)
| 指標 | 数値 |
|---|---|
| 完全失業率 | 2.4%(前月から低下) |
| 有効求人倍率 | 1.18倍(前月と横ばい) |
有効求人倍率(仕事を探している人1人あたり何件の求人があるか)は1倍を超えており、雇用環境は引き続き悪くありません。
日本の経済指標まとめ: 政府見解・景気動向指数・雇用・実質賃金は底堅く、賃上げも6ヶ月連続で続いています。一方で個人消費はマイナスに転じ、街角の実感(景気ウォッチャー調査)はまだ50割れ、物価は再び上向きです。「全体では悪くないが、生活の手ごたえは乏しく、物価には注意」というのが8月時点の姿です。
8月に起きた主なトピック
事実として確認できた出来事を、解釈をできるだけ交えずに並べます。
① 約28年ぶりの日米協調円買い介入
7月末、日本とアメリカの両政府が足並みをそろえて円を買う為替介入を実施し、8月3日に片山財務相の談話として正式発表しました。「協調介入」とは、複数の国が示し合わせて同じ方向の為替介入を行うことです。円を買う方向の協調介入は1998年(アジア通貨危機)以来で約28年ぶり、協調介入自体も2011年の東日本大震災後以来で約15年ぶりという、かなり珍しい対応です。7月下旬に一時1ドル163〜164円台(約40年ぶりの円安水準)まで進んでいたドル円は、介入をきっかけに一時156〜157円台まで急激に円高へ振れました。ただし為替介入の効果は一般に一時的とされ、8月末には160円近くまで戻っています。市場では、当面のドル円は140円台後半〜160円のレンジで見るエコノミストが多いようです。
② 日本の長期金利が30年ぶりの高水準
前述の通り、日本の10年国債利回りは8月17日に一時2.93%と約30年ぶりの高さをつけ、9月に入って3%台に乗せました。物価の上昇、国の財政への不安、日銀の追加利上げ観測が重なったことが背景です。世界的にも米国・ドイツ・フランスなどで長期金利が同時に上がっています。
③ 上場企業の好決算と増配ラッシュ
日本の上場企業の業績が好調です。プライム市場の上場企業の2026年4〜6月期の純利益は前年同期比で大きく伸び、2027年3月期の純利益予想は前期比+14%と、6年連続で過去最高の見通しです。これを受けて配当も増えており、上場企業の配当総額は約23兆円、増配(配当を増やすこと)を予定する企業は5割弱にのぼります。国内株式の約17%は個人が保有しているため、単純計算で約4兆円の配当が家計に流れ込むことになります。
④ ジャクソンホール会議でのタカ派発言
8月28日、米国の金融政策の方向性が注目される国際会議「ジャクソンホール会議」で、FRB(米国の中央銀行にあたる組織)の議長が「インフレが続くなら利上げもあり得る」という趣旨の発言をしました。これを受けて、市場が織り込む9月の米利上げ確率は、会議前の約35%から会議後は約60%へと上昇し、米国の主要3指数(NYダウ・S&P500・NASDAQ)は月末にそろって下落しました。
⑤ ゴールド(金)が急伸
7月末まで伸び悩んでいたゴールドが、8月に大きく値を戻しました。代表的なゴールドETF「GLD」は8月に約1割上昇し(月の途中では月初来+14%まで上がる場面もありました)、ドル安や米当局の買いが追い風になったと伝えられています。
なお、投資家心理を示す「Fear & Greed Index」(0〜100で市場の強欲・恐怖を数値化する指標)も、8月は「中立」から「強欲」寄りで推移しました。7月末に「恐怖」ゾーンだったことを考えると、雰囲気は改善しています。
海外株の広がりと、債券・高配当ETFの動き
G7で見ても「世界株高」
主要7カ国(G7)の代表的な株価指数を年初来リターンで比べると、おおむね次の通りです(2026年8月末時点)。
| 国・地域 | 指数 | 年初来リターン(目安) |
|---|---|---|
| 🇯🇵 日本 | TOPIX | 約+19.5% |
| 🇮🇹 イタリア | — | 約+16.0% |
| 🇨🇦 カナダ | — | 約+14.4% |
| 🇺🇸 米国 | S&P500 | 約+12.3% |
| 🇬🇧 イギリス | — | 約+8.8% |
| 🇩🇪 ドイツ | — | 約+7% |
| 🇫🇷 フランス | — | 約+1.7% |
8月中に、イタリア・カナダ・アメリカ・ドイツ・フランスの株価指数はいずれも過去最高値を更新しました(イギリスは7月中に更新済み)。フランスだけは8月単月で-3%程度と弱かったものの、それでも年間では小幅なプラスです。文字通りの「世界株高」が続いています。
「アメリカ1強は終わるのか」という観点で、米国株とその他の地域を年初来で比べると——
- S&P500(米国):約+12.3%
- 米国を除く先進国株:約+16.7%
- 新興国株:約+12.6%
好調な米国株ですが、実は米国以外の先進国の方がリターンが高い状況が続いています。オルカン(全世界株式)を積み立てている方は、米国以外の部分もしっかり働いてくれた月でした。
債券ETF・ゴールド・高配当ETF(米国、月間の値動き)
分散投資の一部として保有されることが多い、金(ゴールド)・債券・高配当株ETFの8月の値動きです(※分配金は含まない価格ベース)。
| ETF | 内容 | 7月末 | 8月末 | 月間騰落率 |
|---|---|---|---|---|
| GLD | ゴールド(金) | 371.54ドル | 約409ドル | +約10% |
| AGG | 米国総合債券(安全性高) | 97.37ドル | 97.41ドル | ±0% |
| LQD | 投資適格社債(中リスク) | 106.25ドル | 106.35ドル | +0.1% |
| HYG | ハイイールド債券(高リスク) | 79.48ドル | 79.74ドル | +0.3% |
| HDV | 米国高配当株 | 28.73ドル | 29.50ドル | +2.7% |
| VYM | 米国高配当株 | 161.96ドル | 163.87ドル | +1.2% |
| SPYD | 米国高配当株 | 49.50ドル | 49.62ドル | +0.2% |
※ハイイールド債券とは、格付けの低い企業が発行する、利回りが高いかわりにリスクも高い債券のことです。
8月はゴールドが大きく上昇した一方、債券ETF(AGG・LQD・HYG)は月間ではほぼ横ばいでした。ただし年初来で見ると、この3本はいずれもまだマイナス圏です。今年は世界的に金利が上がってきたぶん、既発の債券の価格が下がりやすかったためです。米国の高配当株ETF(HDV・VYM・SPYD)は月間では小幅高で、年初来では大きめのプラス(HDVは約+21%)を保っています。ただし株価が上がったぶん、分配金利回り(買った価格に対して1年で受け取れる分配金の割合)は過去平均より低めになっています。
マシマシおやじの実体験
指数がそろって上がる月も、日経平均だけが下げる月も、この8年でひと通り経験してきました。2025年のトランプショックのときは、評価額がマイナス100万円になったこともあります。
投資歴8年になりますが、毎月あらためて実感するのは、「株価がいくら動いたか」「為替や金利がどう動いたか」を細かく気にしても、自分がやることは変わらないということです。8月のように世界的に株が戻った月でも、私がやったのは、いつも通り毎月の積立を淡々と続けることだけでした。
むしろ、こういう「戻って良かった」という月ほど、含み益が増えるのがうれしくて、つい相場を見る回数が増えてしまいます。でも、それで積立額を増やしたり減らしたりすると、結局は「相場を当てにいく」ことになってしまう。だから8月も、口座は普段より少しだけ多くのぞいた気はしますが、やることは変えませんでした。
積立投資家として、この月をどう受け止めるか
8月のように「世界的に株が戻った月」「為替・金利のニュースが多い月」は、これまでも何度もありました。上がった月も下がった月も、積立投資家がやることは基本的に同じだと考えています。
毎月決めた金額を、決めたタイミングで積み立て続けること。 これは相場が良い月にも悪い月にも共通して言えることです。
7月に日経平均が8%下げたと聞いて不安になり、8月に戻したと聞いて安心する——その気持ちの上下は自然なものです。ただ、7月末に積立を止めていたら、8月の戻りは取り逃していたことになります。先が読めないからこそ、良い月も悪い月も同じルールで積み立てる仕組みに意味があると感じています。
もちろん、これは私個人の受け止め方であり、投資判断は自己責任です。ご自身の状況に合わせて検討していただければと思います。
よくある質問
Q1. 8月は株が戻ったので、今のうちに積立額を増やしたほうがいいですか?
増やす・増やさないの判断は個人の状況によって異なるため、一概には言えません。ただ、「上がったから買い増す」「下がったからやめる」と相場に合わせて動かすと、結果的にタイミングを当てにいくことになります。長期の積立は、単月の値動きで金額を変えないほうが続けやすいと考えています。
Q2. 日米が円を買う為替介入をしたということは、これからは円高になるのですか?
為替介入の効果は一般に一時的とされ、実際に8月も一時156〜157円台まで進んだあと160円近くまで戻りました。介入だけで為替のトレンドが変わるとは限りません。オルカンやS&P500を積み立てている方は、円高が進むと円換算の評価額は下がりやすくなりますが、これは為替による変動であり、保有している口数(ファンドの持ち分)が減るわけではありません。
Q3. 日本の長期金利が30年ぶりの高さと聞きました。NISAの積立にも影響しますか?
長期金利の上昇は、住宅ローンの変動金利や預金金利、債券の価格などに影響します。株式のインデックス投資に対しては、金利上昇がマイナスに働く場面もありますが、長期の積立方針を単月のニュースで見直すものではないと考えています。金利のある世界での家計の考え方は、上でリンクした住宅ローンの記事も参考にしてみてください。
まとめ
8月をひと言でまとめると、「7月の急落から一転、世界的に株が戻った月。ただし『金利』にまつわるニュースが多かった」でした。
| 項目 | 内容 |
|---|---|
| 日経平均(8/31) | 66,311.93円(月間+3.0%、年初来 約+28%) |
| TOPIX(8/31) | 4,156.29pt(月間+3.8%) |
| S&P500(8/31) | 7,686.14pt(月間+2.6%) |
| ドル円 | 8月末 約160円(月末どうしではほぼ横ばい、月初に一時156〜157円台) |
| 日米協調介入 | 約28年ぶりの円買い協調介入(7月末実施・8月3日発表) |
| 日本の長期金利 | 8/17に一時2.93%(約30年ぶり)、9月初に3%台へ |
| 米国 | ジャクソンホール会議でのタカ派発言、9月利上げ観測が上昇 |
株価も為替も金利も大きく動いた月でしたが、NISAでインデックス投資(オルカン・S&P500など)を積み立てている方がやることは、いつもと同じです。
「株が戻ったことより、7月に積立を止めなかったこと」——それが8月の振り返り方だと思っています。
来月どうなるかは誰にもわかりません。だからこそ、毎月一定額を積み立てて長期で持ち続けるスタイルが力を発揮すると考えています。
最新のわが家の資産公開はこちらに書きました。
NISAをまだ始めていない方はこちらも参考にどうぞ。
💡 SBI証券|NISA口座開設(無料)
投資信託の取扱本数は業界最大級。オルカンもS&P500もeMAXIS Slim・SBI・Vシリーズで揃います。口座開設・維持費は無料。
SBI証券の公式サイトはこちら →※本記事は情報提供を目的としており、特定の投資商品の購入を推奨するものではありません。投資は自己責任でお願いします。相場データは執筆時点の参考値であり、正確性を保証するものではありません。過去の値動きは将来の成果を示すものではありません。数値は各種公表資料・市場データ(FRED、各種報道、内閣府・総務省などの公表資料)を参照していますが、確定値は各公式資料でご確認ください。年初来リターンなど一部の数値は目安として概算で記載しています。

管理人
資産マシマシおやじ
都内会社員・48歳
- 📅 40歳から投資スタート(投資歴8年)
- 👨👩👧👦 子供2人(8歳・5歳)・住宅ローンあり
- 💰 世帯年収:約650万円
- 📊 投資手法:NISA・高配当株
- 🏄 趣味:サーフィン・ラーメン食べ歩き