合計2,587万円!家族4人の資産を全公開【2026年8月版】
毎月恒例の、わが家の資産公開です。今月も、先に結論の数字から出します。
- 家族4人の合計資産:25,873,485円(約2,587万円)
- 含み益(増えた分):+10,674,179円(約1,067万円)
- 先月(7月)からの増減:約+38.7万円
先月に続いて、家族合計の含み益は1,000万円台をキープしています。
含み益とは、「買ったときより値上がりしているけれど、まだ売っていない利益」のこと。売って初めて確定するので、今はあくまで“紙の上の利益”です。
正直に書くと、今月も「ほぼ横ばい」に近い、静かな月でした。7月は日経平均が月間で約8.1%下落し、4ヶ月ぶりの反落となった月です。それでも家族全体では資産が少し増えました。理由は積立と買い増しを止めなかったからです。では、8月6日時点の家族全員の資産を全公開します。
家族全員の資産まとめ(先に結論)
| 誰の資産 | 評価額 | 含み益 | 損益率 |
|---|---|---|---|
| 自分(私) | 10,672,130円 | +3,516,326円 | +49.13% |
| 妻 | 9,157,493円 | +3,242,794円 | +54.82% |
| 子供① | 2,610,710円 | +1,582,738円 | +153.96% |
| 子供② | 3,433,152円 | +2,332,321円 | +211.86% |
| 家族合計 | 25,873,485円 | +10,674,179円 | ― |
家族全体の含み益は1,067万円。
投資に回したお金(元本)は合計で約1,520万円。それが今、約2,587万円になっています。差し引き約1,067万円ぶん増えた、ということです。
資産総額の推移
ブログを始めた2026年5月から、家族の資産は次のように動いてきました。
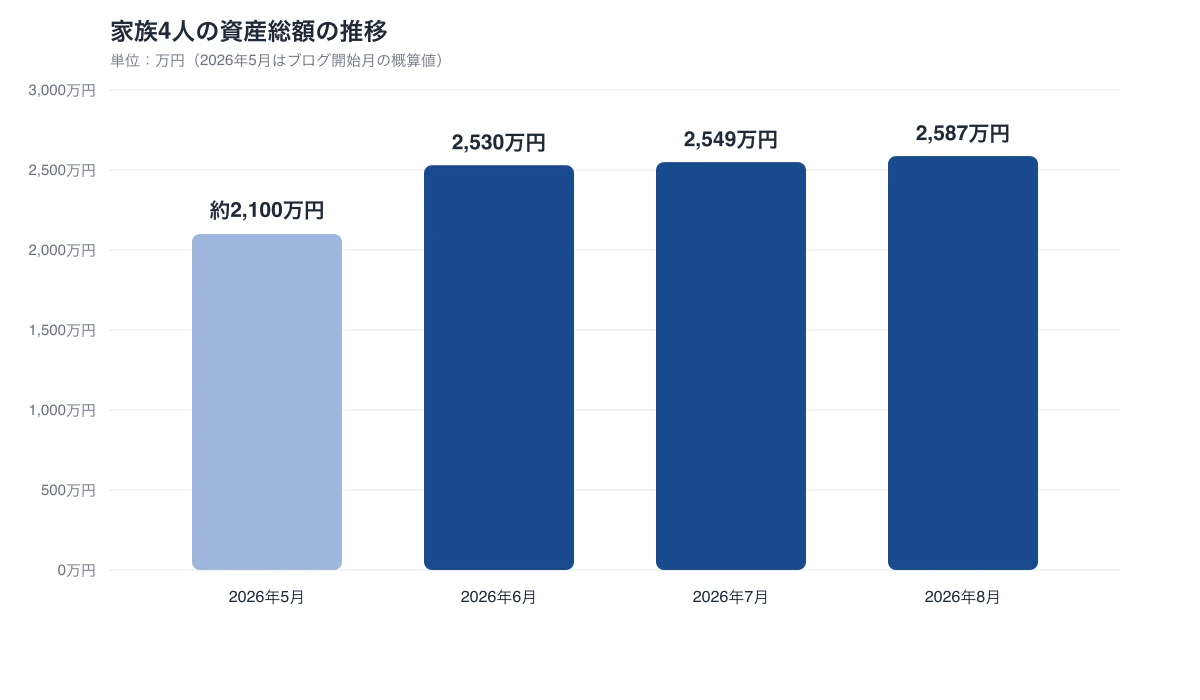
5月に約2,100万円だった家族の資産は、8月時点で約2,587万円まで増えました。6月に大きく伸びたあと、7月・8月は伸びが緩やかになっています。相場が荒れた月ほど、積立を続けているかどうかで差が出ると感じています。
内訳(口座別構成比)
家族合計25,873,485円の内訳を、口座(人)別に見てみます。
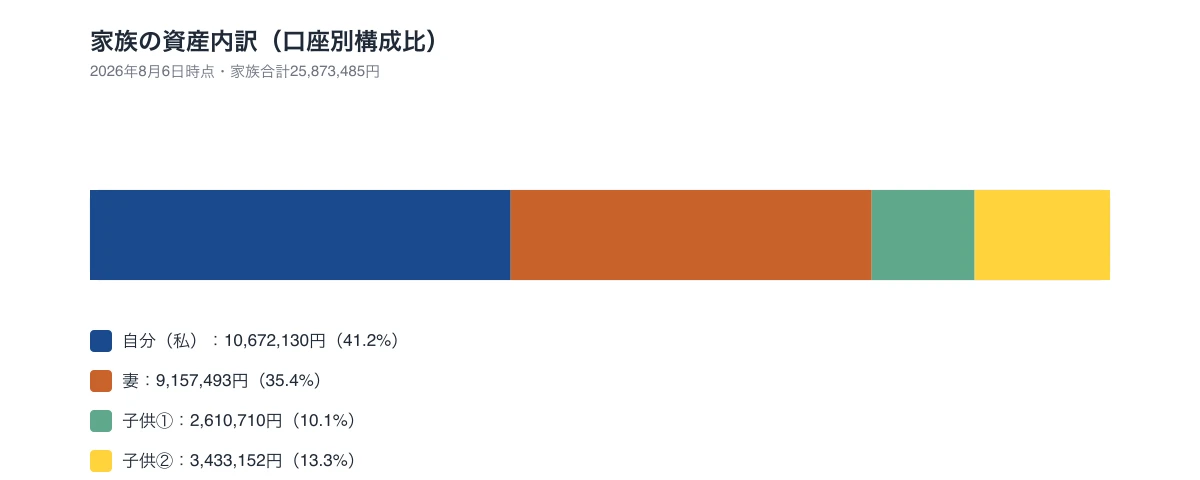
- 自分(私):10,672,130円(41.2%)
- 妻:9,157,493円(35.4%)
- 子供①:2,610,710円(10.1%)
- 子供②:3,433,152円(13.3%)
夫婦2人で家族資産の76.6%を占めていますが、子供たちの口座も合わせると資産全体の23.4%まで育ってきました。ジュニアNISAで早くから積み立ててきた分が、じわじわ効いてきています。
投資元本と評価額(含み益がひと目でわかる比較)
これまで投資に回してきたお金(元本)と、今の評価額を並べてみます。
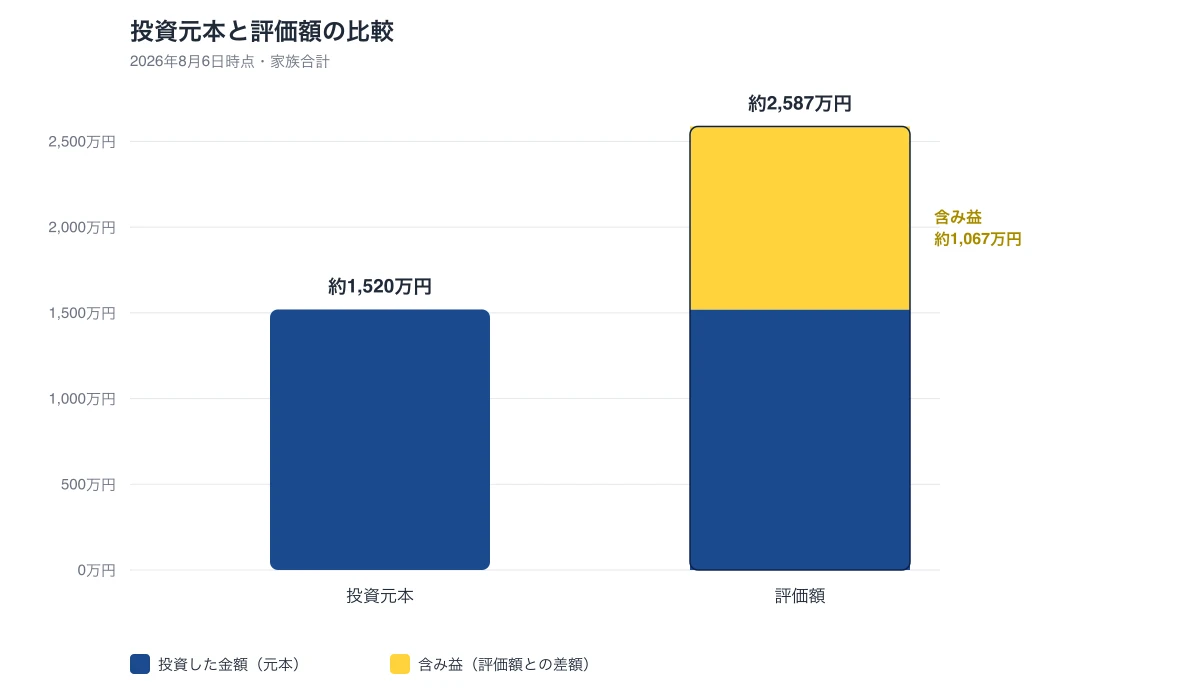
黄色の部分が含み益です。元本約1,520万円に対して、含み益は約1,067万円。元本の7割ほどの含み益が乗っている計算です。ただし、これはあくまで今この瞬間の評価額であり、これまでの実績が今後も続くことを保証するものではありません。
【本人】私の資産:1,067万円
合計:10,672,130円(含み益 +3,516,326円 / +49.13%)
2026年8月6日21時52分時点のSBI証券の数字です。
| 種別 | 評価額 | 含み益 | 損益率 |
|---|---|---|---|
| 投資信託 | 9,262,808円 | +3,243,679円 | +53.88% |
| 国内株式(現物) | 1,372,544円 | +272,647円 | +24.78% |
| 預り金(米ドル) | 1,284円 | ― | ― |
| スイープ専用銀行口座 | 38,494円 | ― | ― |
投資信託の含み益は320万円台から324万円台へ、さらに伸びました。市場全体にまとめて投資する「インデックス投資」を、地道に続けてきた成果です。
国内株式は高配当株が中心で、年間で約3万円の配当が入ります。値動きよりも「毎年もらえる配当(持っているだけで受け取れるお金)」が目的で持っている部分です。
【妻】妻の資産:916万円
合計:9,157,493円(含み益 +3,242,794円 / +54.82%)
2026年8月6日21時53分時点のSBI証券の数字です。
| 種別 | 評価額 | 含み益 | 損益率 |
|---|---|---|---|
| 投資信託 | 8,771,345円 | +3,154,378円 | +56.15% |
| 国内株式(現物) | 385,455円 | +88,416円 | +29.76% |
| スイープ専用銀行口座 | 3,693円 | ― | ― |
妻の資産は先月に続き900万円台をキープしています。
損益率が私より高い(+54.82% vs 私の+49.13%)のは、2025年のトランプショック(暴落)のときに、夫婦で思い切って一括投資した分が大きく育ってきているからです。あのとき「本当に大丈夫なの?」と何度も言われながら、二人で信じて持ち続けた甲斐があったと感じています。
【子供たち】ジュニアNISAも大公開
子供が2人いて、どちらもジュニアNISAで積み立てていました。ジュニアNISAは2023年末で新規積立が終わっていますが、非課税のまま持ち続けることができるので、引き続き保有しています。
子供①:2,610,710円(含み益 +153.96%)
2026年8月6日21時55分時点のSBI証券の数字です。
| 種別 | 評価額 | 含み益 | 損益率 |
|---|---|---|---|
| 投資信託 | 2,606,364円 | +1,580,605円 | +154.09% |
| 国内株式(現物) | 4,055円 | +2,133円 | +110.97% |
投資信託の含み益だけで158万円ほど。元手の1.5倍以上になっています。
子供②:3,433,152円(含み益 +211.86%)
2026年8月6日21時54分時点のSBI証券の数字です。
| 種別 | 評価額 | 含み益 | 損益率 |
|---|---|---|---|
| 投資信託 | 3,428,807円 | +2,330,205円 | +212.10% |
| 国内株式(現物) | 4,055円 | +2,116円 | +109.12% |
子供②の損益率はプラス211.86%。つまり投資したお金が3倍以上になっています。
ジュニアNISAに積み立てていたのは、もらった子育て給付金など。「もらったお金は使わずそのまま投資」というルールで、コツコツ入れ続けた分が、こういう形で結実していると感じています。
先月(2026年7月)との比較
先月の家族合計は25,486,686円(約2,549万円)、含み益は+10,437,630円(約1,044万円)でした。今月は合計で25,873,485円、含み益は10,674,179円。資産は約38.7万円プラス、含み益も約23.7万円プラスという結果です。
投資に回したお金(元本)も、先月から約15万円増えています。相場が大きく動かない月でも、積立を止めなければ元本は着実に積み上がっていくのだと実感しています。
今月の増減要因
「なんで今月はあまり増えなかったの?」——その背景として、7月の相場について少し触れておきます。
7月は日経平均株価が月間で約8.1%下落し、4ヶ月ぶりの反落となりました。中旬には1日で4%近く下落する場面もあり、値動きの荒い1ヶ月でした。為替(ドル円)は月中に一時163円台まで円安が進んだあと、月末にかけて159円台まで戻す動きも見られました。
こうした相場の中でも家族全体の資産が増えたのは、相場が上がっても下がっても、積立と買い増しを止めなかったからだと思っています。1か月でどれだけ動いたかは、2026年7月の資産公開と見比べるとよくわかります。
来月どうなるかはわかりません。暴落が来れば一気に含み益が減ることもあります。それも長期投資では“いつものこと”だと捉えていて、「下がっても売らない」という方針は変わりません。
今月の積立・買い増し【リアルな内訳】
わが家は、私と妻が毎日1,500円ずつ、相場を見ずに自動で買い付ける「毎日積立」を淡々と続けています。「今日は高いから買うのをやめよう」と考え出すと、結局タイミングを外して買えなくなるので、考えない仕組みにしてしまうのがわが家のやり方です。
今月は、この毎日積立を継続したことに加え、家族の投資元本が先月から約15万円増えました。児童手当や毎月出し合っているお金を貯めて、まとまったタイミングで投資に回すというやり方も基本的には変わっていません。
一方で、iDeCoは今月も見送っています。住宅ローン控除があるうちは所得控除のメリットが薄まるためで、控除が終わったタイミングで改めて検討する予定です。
わが家の投資方針(毎月共通)
わが家の口座は家族4人ぶんすべてSBI証券です。方針はいつも同じで、リーマンショックで一度相場から退場した反省から、暴落が来ても売らずにインデックス積立を続けることだけを守っています。この考え方の背景と最新の状況、口座の中身のスクリーンショットは、最新版にまとめています。
まとめ:家族で一緒にやるのが一番
| 誰の資産 | 評価額 | 含み益 |
|---|---|---|
| 自分 | 10,672,130円 | +3,516,326円 |
| 妻 | 9,157,493円 | +3,242,794円 |
| 子供① | 2,610,710円 | +1,582,738円 |
| 子供② | 3,433,152円 | +2,332,321円 |
| 合計 | 25,873,485円 | +10,674,179円 |
家族4人で取り組むNISAは、非課税枠も4倍。
一人でひっそりやるより、家族みんなで取り組む方がモチベーションも続くと感じています。長く続けることが、資産形成では一番の近道だと思っています。
迷っている時間があるなら、千円でも一万円でも、さっさと始めてしまうのがいい——8年続けてきた私の、正直な結論です。
とはいえ、「口座を作ったあと、何を・どの順番で買えばいいの?」で止まってしまう方も多いはずです。私が40歳から8年かけて実践してきた手順を、1本の記事に地図のようにまとめました。この資産公開の“裏側でやってきたこと”を知りたい方は、こちらから読んでみてください。
また来月も報告します。
💡 SBI証券|NISA口座開設(無料)
投資信託の取扱本数は業界最大級。オルカンもS&P500もeMAXIS Slim・SBI・Vシリーズで揃います。口座開設・維持費は無料。
SBI証券の公式サイトはこちら →※本記事は情報提供を目的としており、特定の投資商品の購入を推奨するものではありません。投資は自己責任でお願いします。数値は2026年8月6日時点のSBI証券アプリのデータに基づいています。含み益は売却して初めて確定する未実現の利益であり、また過去の運用実績は将来の成果を保証するものではありません。

管理人
資産マシマシおやじ
都内会社員・48歳
- 📅 40歳から投資スタート(投資歴8年)
- 👨👩👧👦 子供2人(8歳・5歳)・住宅ローンあり
- 💰 世帯年収:約650万円
- 📊 投資手法:NISA・高配当株
- 🏄 趣味:サーフィン・ラーメン食べ歩き