Jリートは株じゃないの?1343を持つ49歳の会社員が、下がった今どうしているか|利回りと減配リスク
「Jリートって、株じゃないの?」
SBI証券のアプリを開くと、Jリートも、ETFも、投資信託のメニューではなく、個別株と同じ場所に並んでいます。しかも、値段を自分で決める「指値(さしね)注文」でも買えます。そのため私は、ずっと「Jリートは株の仲間」だと思っていました。
最近、2026年に入ってJリートの値段が下がり、そのぶん「分配金利回り」が高く見えるようになった、という話を目にします。高配当株を持っている49歳の会社員の私は、Jリートに連動するETF「1343」を以前から持っています。2026年10月時点で、買った値段より下がっています。そこで改めて、データを並べて調べてみました。
先に書いておくと、この記事は1343を勧めるものではありません。減配(分配金が減ること)の可能性も含めて、データを並べて整理した記録と、私が下がった今どうしているかの体験談です。
売り場は株、中身は投資信託、投資先は不動産
調べてみてわかったのは、「株」「Jリート」「ETF」は、同じ画面に並んでいても別のものだということです。1343は、次の3つが重なった商品でした。
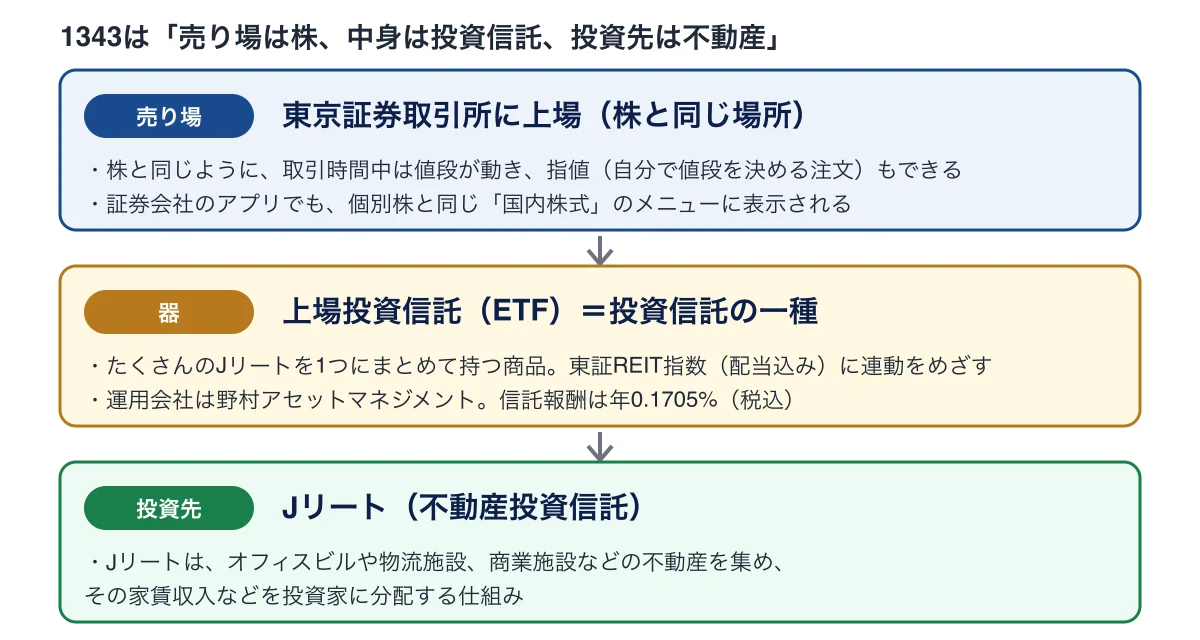
まず用語を整理します。
| 株式 | Jリート | ETF | |
|---|---|---|---|
| 何を買う? | 会社の一部 | 不動産を集めた「投資法人」の投資証券 | たくさんの銘柄をまとめた投資信託(上場しているもの) |
| お金の出どころ | 会社の利益 | ビルや商業施設などの家賃収入 | 中に入っている銘柄の配当や分配金 |
| 受け取るお金の名前 | 配当金 | 分配金 | 分配金 |
Jリートとは、投資家から集めたお金で、オフィスビル・物流施設・商業施設などの不動産を買い、その家賃収入を投資家に分ける仕組みのことです。1343は、そのJリートをまとめて持つETFです。
では、アプリで「株と同じ場所」に出ていた理由は何でしょうか。国内株式のメニューと投資信託のメニューを比べると、違いがはっきりします。
| 国内株式メニュー | 投資信託メニュー | |
|---|---|---|
| 取引所に上場している? | している | していない |
| 指値注文 | できる | できない |
| 値段の動き | 取引時間中、リアルタイムで動く | 基準価額(1日1回決まる値段)で売買 |
| 1343 | こちらに表示される | 表示されない |
1343は、東京証券取引所に上場している投資信託です。だから「売り場は株と同じ」になります。それでも「中身は投資信託」で、「投資先は不動産(Jリート)」です。私は売り場だけを見て、全部が株だと思い込んでいました。
1343の基本データ
野村アセットマネジメントの商品ページで確認した内容です。
| 項目 | 内容 |
|---|---|
| 名前 | NEXT FUNDS 東証REIT指数連動型上場投信(愛称:NF・J-REIT ETF) |
| 運用会社 | 野村アセットマネジメント |
| 連動をめざす指数 | 東証REIT指数(配当込み)。東京証券取引所に上場するJリート全銘柄を対象にした指数 |
| 信託報酬(毎年かかる運用コスト) | 年0.1705%(税込)。信託報酬以外の費用も含めた総経費率は0.21%(2026年2月11日〜8月10日の集計) |
| 決算日(分配金の基準日) | 2・5・8・11月の各10日。年4回 |
| 売買単位 | 10口(2026年10月16日の終値1,815円なら、最低18,150円) |
| 純資産総額 | 約5,264億円(2026年10月16日) |
| NISA | 成長投資枠の対象と表示(取り扱いは証券会社による) |
出典:野村アセットマネジメント「NEXT FUNDS 1343 商品ページ」(基準日2026年10月16日、2026年10月19日確認)。
似た名前に注意:東証REIT指数に連動するETFは他にもある
Jリート全体の動きに連動をめざすETFは、1343のほかにもいくつかあります。コードの数字が似ていて、間違えやすい点に注意が必要です。たとえば1343(野村アセットマネジメント)と1345(アモーヴァ・アセットマネジメント)は、名前もコードも似ていますが、別の商品です。
| コード | 運用会社 | 分配(決算)の回数 | 信託報酬(税込) | 売買単位 | 純資産総額 |
|---|---|---|---|---|---|
| 1343 | 野村アセットマネジメント | 年4回(2・5・8・11月の10日) | 年0.1705% | 10口 | 約5,264億円(10/16) |
| 1345 | アモーヴァ・アセットマネジメント | 年6回(奇数月の8日) | 年0.33% | 1口 | 約1,630億円(10/16) |
| 1476 | ブラックロック・ジャパン | 年4回(2・5・8・11月) | 年0.165% | 1口 | 約3,420億円(9/30) |
| 1488 | 大和アセットマネジメント | 年4回(3・6・9・12月の4日) | 年0.1705% | 1口 | 約2,407億円(10/16) |
どれが良いかは、この記事では判断しません。違いを並べただけです。分配の月が違うため、「いつ分配金が入るか」「同じ月どうしでの比較ができるか」が変わります。また、純資産総額や信託報酬は変わることがあります。
出典:各運用会社の商品ページ・ファクトシート(野村アセットマネジメント、アモーヴァ・アセットマネジメント:2026年10月16日時点、ブラックロック・ジャパン:2026年9月30日時点、大和アセットマネジメント:2026年10月16日時点。いずれも2026年10月19日確認)。
株価の推移:2026年は下がってきた
1343の株価(終値)を、2026年1月から10月16日まで線でつないだのが次のグラフです。
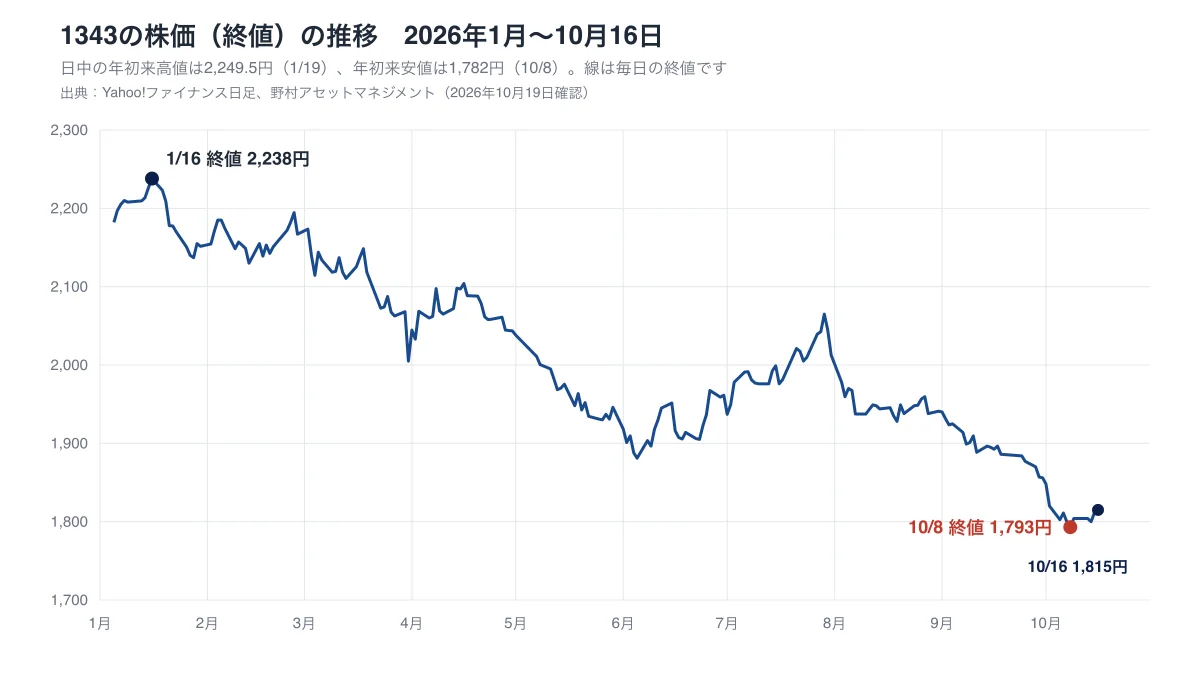
出典:Yahoo!ファイナンス日足、野村アセットマネジメント(2026年10月19日確認)。
日中の値段でみると、年初来高値は2026年1月19日の2,249.5円、年初来安値は10月8日の1,782円です。10月16日の終値は1,815円でした。1月の高値から10月の安値までで、約21%下がったことになります。
分配金の推移:毎回、金額は変わる
1343の分配金は、年4回(2・5・8・11月)、決算のたびに金額が変わります。まず、直近4回の分配金を、前の年の同じ月と比べてみます(1口あたり、税引前)。
| 決算日 | 分配金 | 前年の同じ月 |
|---|---|---|
| 2026年8月10日 | 20.60円 | 19.90円(増加) |
| 2026年5月10日 | 23.70円 | 23.30円(増加) |
| 2026年2月10日 | 25.50円 | 21.30円(増加) |
| 2025年11月10日 | 23.10円 | 21.90円(増加) |
※公式の表示は100口あたり(例:2026年8月は2,060円)です。ここでは1口あたりに直しています。
直近は、同じ月どうしで比べると増えています。ただし、2026年は2月期25.50円、5月期23.70円、8月期20.60円と、続けて前の回より少なくなっています。8月期はもともと少なめの年が多く、前年の同じ月より増えているので、単純には比べられません。
では、もう少し長い目で見るとどうでしょうか。年間の合計(1口あたり)を並べたのが次のグラフです。
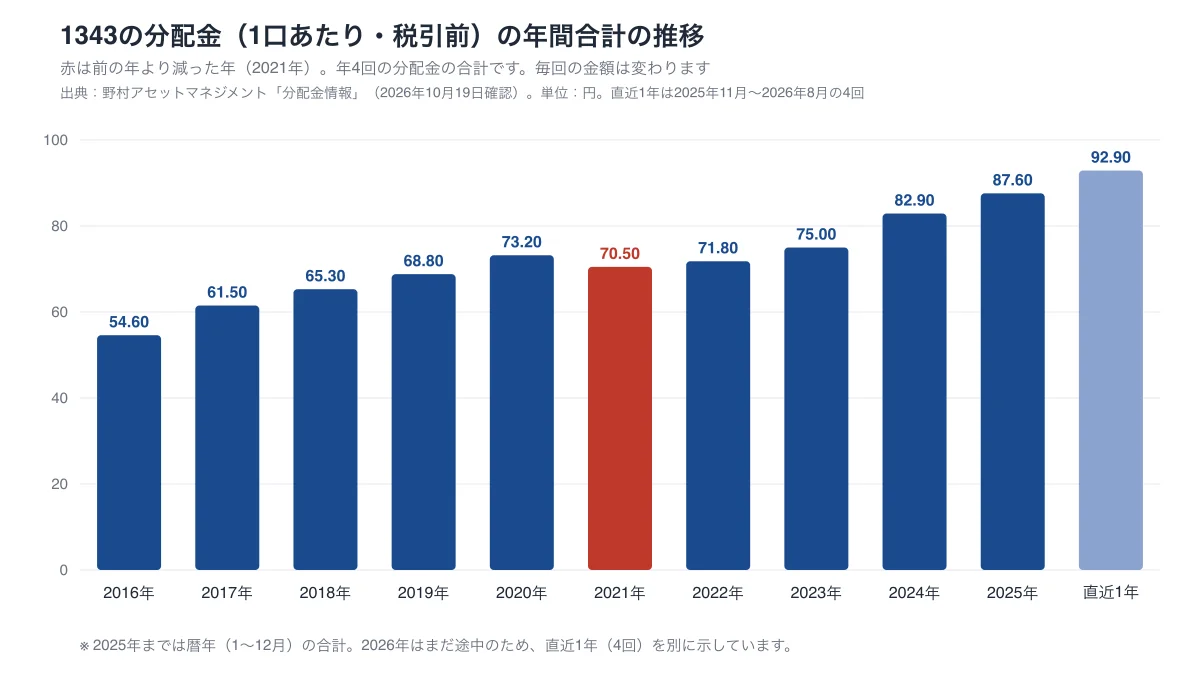
出典:野村アセットマネジメント「分配金情報」(2026年10月19日確認)。
年間の合計は、2016年から2025年にかけて、おおむね増えてきました。ただし、2021年は70.50円で、前の年の73.20円より減っています。2021年2月期は16.60円(前年同月は19.20円)、2021年8月期は16.10円(前年同月は17.10円)でした。新型コロナの影響が出ていた時期と重なります。
増えてきた年が続いていても、減る年はあった、ということです。
利回りが上がったのは「値段が下がったから」の面もある
分配金利回りとは、「1年間にもらえた分配金 ÷ 株価」で出す割合のことです。分母の株価が小さくなると、分配金が同じでも利回りは高く見えます。
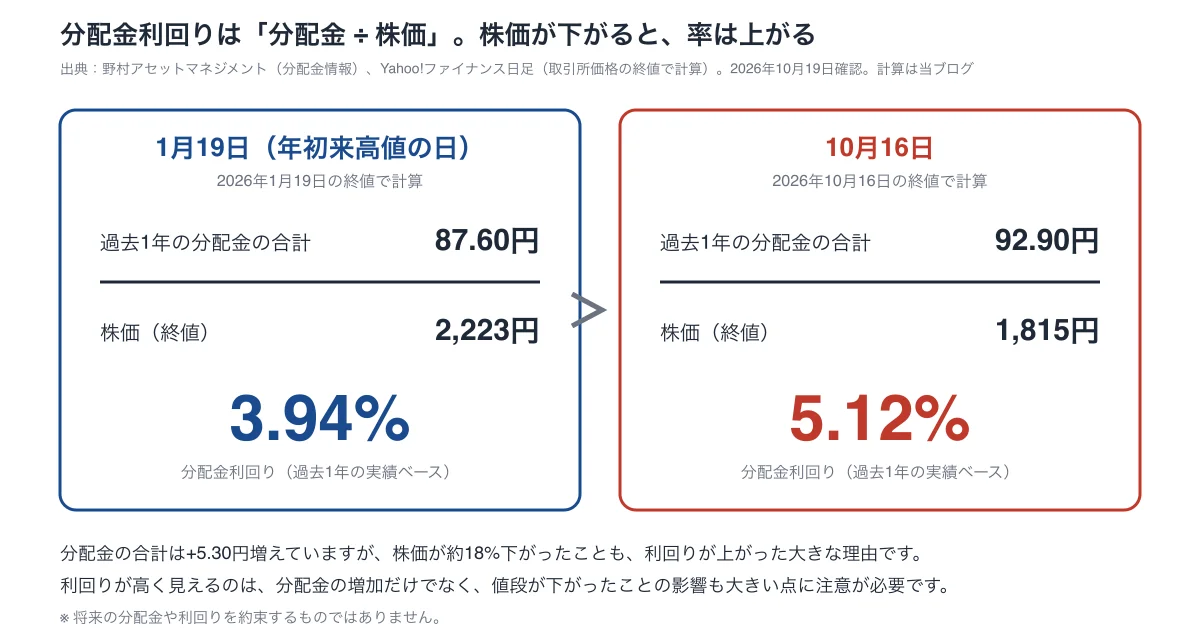
計算の材料は次のとおりです(計算は当ブログ)。
- 10月16日:過去1年の分配金は92.90円(2025年11月期〜2026年8月期の4回の合計)。終値1,815円で割ると5.12%
- 1月19日:過去1年の分配金は87.60円(2025年2月期〜11月期の4回の合計)。終値2,223円で割ると3.94%
分配金の合計は+5.30円増えていますが、株価が約18%下がったことも、利回りが上がった大きな理由です。「利回りが高くなった」のは、分配金の増加だけでなく、値段が下がったことの影響も大きい点には注意が必要です。この利回りは、過去1年の実績をもとにした計算で、これからの分配金を約束するものではありません。
なお、野村アセットマネジメントの商品ページに表示されている分配金利回りは5.13%(2026年10月16日)です。こちらは基準価額で割っているため、終値で割った私の計算とわずかに違います。
出典:野村アセットマネジメント(分配金情報)、Yahoo!ファイナンス日足(2026年10月19日確認)。
試算:10万円分を持っていたら、どうなっていた?
利回りだけでなく、「実際に持っていたら、お金はどう動いたのか」も計算してみました。条件は次のとおりです。
- 2026年1月19日の終値(2,223円)で買い、2026年10月16日(終値1,815円)まで持ち続けた
- NISAで税金はかからず、手数料も考えない
- 1口あたりで計算し、10万円分に直した(口数の端数は考えず、1口あたりの比率で換算)
1口あたりの結果は次のとおりです。
- 受け取った分配金:2月25.50円+5月23.70円+8月20.60円=69.80円
- 値下がり:1,815円-2,223円=-408円
- 合計:69.80円-408円=-338.20円(約-15.2%)
10万円分に直すと、分配金は約+3,140円、値下がりは約-18,350円、合計は約-15,210円になります。
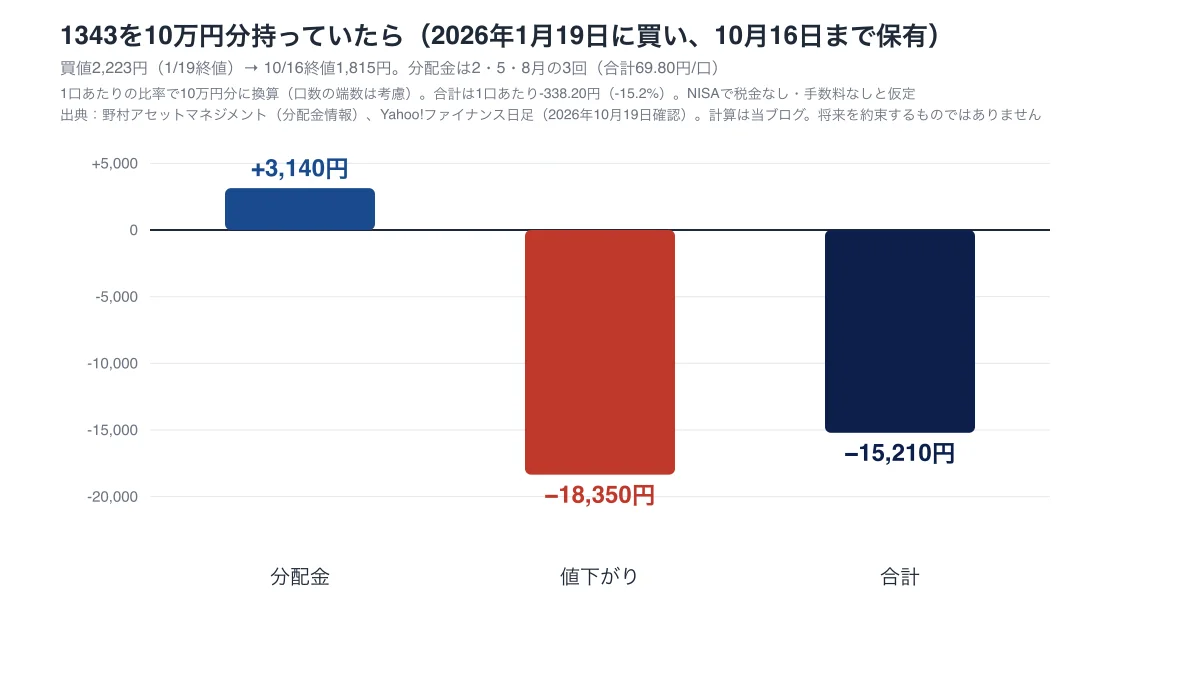
出典:野村アセットマネジメント(分配金情報)、Yahoo!ファイナンス日足(2026年10月19日確認)。計算は当ブログ。
この試算でわかるのは、利回りが高くても、値下がりが分配金を上回ることがある、ということです。分配金だけを見て判断すると、見落とすものがあります。
ただし、これは「2026年1月19日に買って10月16日まで持っていた場合」の1つの例です。1月に買った人が悪かった、という話ではありません。買うタイミングによって、結果は変わります。過去の計算は、これからを約束するものでもありません。
また、この下落が資産全体のどれくらいに響くかは、1343を全体のどれくらい持っているかで変わります。
なぜ下がった?金利が上がるとJリートが売られやすい理由
株価が下がった理由はひとつとは限りません。そのうえで、金利との関係は、Jリートを調べるとよく出てくる話です。中学生にもわかるように説明します。
① 他にもらえる利息が増えると、見劣りしやすい
銀行や国債の金利が上がると、「安全にもらえる利息」が増えます。そうなると、値下がりの可能性があるJリートの分配金は、前より魅力が薄く見えます。すると、売る人が増えて値段が下がりやすくなる、と説明されています。
② 借金の利息が重くなる
Jリートは、お金を借りて不動産を買うことが多い仕組みです。金利が上がると、借金の利息が増え、分配金の元になる利益が減るのでは、と心配されます。
日本の長期金利(10年国債の利回り)は、財務省のデータで、2026年1月19日の2.266%から、9月30日には3.057%まで上がりました。ちょうどJリートが下がってきた時期と重なります。ただし、重なっているからといって、金利だけが原因だと決めつけることはできません。今後の動きも、私にはわかりません。
高配当株との違い
高配当株(配当金を多めに出す会社の株)と、1343を比べると、こうなります。
| 高配当株 | 1343(Jリート ETF) | |
|---|---|---|
| 配当控除 | 確定申告で使える場合がある | 対象外と説明されることが多い |
| 成長 | 会社が利益を再投資して成長することがある | 利益のほとんどを分配に回す仕組みで、成長しにくい面がある |
| 金利の影響 | 会社による | 受けやすいといわれる |
| 分散 | 1銘柄ごとに選ぶ必要がある | 1本でJリート全体に分散 |
| 受け取る回数 | 年1〜2回が多い | 年4回 |
配当控除とは、株の配当を確定申告したときに、税金が少し安くなる仕組みのことです。Jリートの分配金は、この対象外と説明されるのが一般的です。1343の扱いは、証券会社や運用会社の資料でも確認してください。
Jリートは、法律で利益の90%超を投資家に分けるなどの条件を満たすと、法人税の負担が軽くなる仕組みです。そのため、実際には利益のほとんどを分配に回します。分配金が多めに出やすい反面、手元にお金が残りにくく、会社のように利益で事業を大きくしていく形にはなりにくい、という違いがあります。
減配リスク:分配金は保証されていません
ここは、いちばん大切なところです。
分配金は、運用の状況によって毎回決まります。先ほどのグラフのとおり、年間の合計が前の年より減った年が、実際にありました(2021年)。分配金の利回りが高く見える時期でも、これからの分配金が約束されているわけではありません。
Jリートの分配金は、一般に、家賃収入だけでなく、物件を売った利益などでも変わります。ある期に売却益が出て分配金が増えても、次の期に同じ額が出るとは限りません。
また、分配金が減るだけでなく、株価(ETFの値段)が下がって元本を割り込むこともあります。この記事のグラフのように、2026年は約2割下がる局面がありました。
購入を検討する場合は、減配や値下がりの可能性を理解したうえで、ご自身の判断で決めてください。「利回りが5%を超えているから」だけで選ぶ判断は、慎重に考えたいところです。
NISAで受け取るときの注意
私が以前つまずいたのが、配当金の「受け取り方」です。
SBI証券で、配当の受取方式が「株式数比例配分方式」ではなく「登録配当金受領口座方式」になっていたことがありました。NISA口座で持っている高配当株なのに、配当から税金が引かれていて、あとから気づいたのです。その経緯は、こちらの記事に書きました。
1343も、上場している商品です。上場株式と同じ扱いで、NISA口座の分配金を非課税で受け取るには「株式数比例配分方式」にしておく必要がある、と証券会社の案内には書かれています。ただ、ETFやJリートの扱いは証券会社によって案内が違う場合があります。1343に限らず、気になる商品がある場合は、お使いの証券会社の案内で確認してください。
なお、1343はNISAの成長投資枠の対象と表示されていますが、取り扱いは証券会社によって異なる場合があります。
分配金をもらうには、決算日(基準日)に持っている必要があります。次の決算日は2026年11月10日(火)です。株の「権利付最終売買日」の仕組み(受け渡しが2営業日後)で数えると、その前の営業日の2026年11月6日(金)が、分配金をもらう権利がつく最後の売買日になる計算です。実際の日程は、運用会社や証券会社の案内で確認してください。これは購入を促すものではなく、日付の事実を書いたものです。
マシマシおやじの実体験|1343を持っていて、下がった今どうしているか
1343は、以前から持っています。2026年10月時点で、買った値段より下がっています。そのため、一気に買わず、少しずつ買い増しています。
高配当の投資は、分散が基本だと考えています。「安くて、高配当だから」といって、1つの銘柄に集中して投資しないのが前提です。1343は、Jリート全体に分散されたETFです。ただ、投資先はすべて不動産で、金利が上がると、全体がいっしょに下がりやすい性質があります。1343を持てば、高配当の分散が完結するわけではありません。
下がっている今は、買い増す機会と捉えるかもしれません。これは私の場合の話で、読者の方に買い増しを勧めるものではありません。具体的に何割まで持つかは人によって違うので、数字は書きません。
私は、リーマンショックのとき、持っていた個別株が約半値になり、怖くなって売却しました。その後は相場から離れ、40歳で資産形成を再スタートしました。そのときの気持ちは、こちらにも書いています。
リーマン級(約3分の1)の下落は、正直、耐えられないかもしれません。
1343のポイント整理
この記事は1343を勧めるものではありません。ここまでの内容を整理すると、次の3つです。
- 売り場は株と同じでも、中身は投資信託で、投資先は不動産
- 利回りが高く見えるのは、値段が下がった影響もある
- 分配金は毎回変わり、減る年もあった
数字は変わることがあります。最新の情報は、運用会社や証券会社の公式サイトで確認してください。
両学長の『本当の自由を手に入れる お金の大学』は、旧版・改訂版の両方を持っています。
📕 改訂版 本当の自由を手に入れる お金の大学
両@リベ大学長/朝日新聞出版/2024年11月発売。新NISAや制度の変更をふまえて、内容と数字が新しくなった改訂版です。
改訂版 お金の大学を楽天ブックスで見る →高配当株そのものの考え方は、こちらにまとめています。
まとめ
1343の調べ方(この記事のまとめ)
- 1343は「売り場は株、中身は投資信託、投資先は不動産(Jリート)」の商品です
- 2026年は、1月の高値(日中2,249.5円)から10月の安値(日中1,782円)まで、約21%下がりました
- 過去1年の分配金は92.90円で、10月16日の終値で計算した利回りは5.12%でした(1月19日は3.94%)
- 利回りが上がったのは、分配金の増加に加えて、株価が下がったことも大きな理由です
- 分配金は毎回変わり、年間の合計が前の年より減った年(2021年)もあります。将来の分配金は保証されていません
- 10万円分を1月に買っていた場合の試算は、分配金が約+3,140円、値下がりが約−18,350円で、合計は約−15,210円でした。買うタイミングで結果は変わります
- 安くて利回りが高くても、1つの銘柄に集中しない
この記事の内容が参考になりそうな人
- 株・Jリート・ETFの違いを理解したうえで、分配金のしくみに興味がある人
- 分配金が減ることや、値段が下がることを受け止められる人
慎重に考えたい人
- 「利回りが高いから」だけで選ぼうとしている人
- 分配金を生活費の前提にしたい人
- 値下がりで眠れなくなる人
どちらの場合も、購入を検討するなら、減配や値下がりの可能性を理解したうえで、ご自身の判断で決めてください。
楽天証券|NISA口座開設(無料)
わが家はSBI証券を使っていて楽天証券は利用していませんが、楽天カードでの積み立てで楽天ポイントが貯まるため、楽天経済圏をよく使う方には候補になります。
楽天証券の公式サイトはこちら →※本記事は2026年10月19日時点で確認できた情報(野村アセットマネジメント、アモーヴァ・アセットマネジメント、ブラックロック・ジャパン、大和アセットマネジメント、Yahoo!ファイナンス、財務省)にもとづく一般的な解説であり、特定の銘柄や売買、口座の選び方を推奨するものではありません。分配金や利回りは将来を保証するものではなく、減配や値下がり(元本割れ)の可能性があります。購入を検討する場合は、減配や値下がりの可能性を理解したうえで、ご自身の判断で行ってください。利回りの計算は当ブログによるもので、税金や手数料は考慮していません。税率や制度は変更される可能性があります。投資は自己責任でお願いします。

管理人
資産マシマシおやじ
都内会社員・49歳
- 📅 40歳から資産形成を再スタート(投資歴9年)
- 👨👩👧👦 子供2人(8歳・5歳)・住宅ローンあり
- 💰 世帯年収:約650万円
- 📊 投資手法:NISA・高配当株
- 🏄 趣味:ラーメン食べ歩き