ふるさと納税2026年10月から何が変わる?上限額・やり方を徹底解説
※本記事は2026年8月時点の情報です。制度の最新情報は、総務省および各ポータルサイトの公式情報を必ずご確認ください。
「2026年10月からふるさと納税が変わるらしい」と聞いて、不安になって調べ始めた方も多いのではないでしょうか。私も最初にニュースを見たとき、正直「また改悪か」と身構えました。
先に結論からお伝えすると、制度そのものがなくなるわけではありません。寄付して自己負担2,000円で返礼品がもらえる、という基本の仕組みは今回の見直しでも変わりません。変わるのは主に返礼品の中身と、一部の返礼品にかかる寄付金額のほうです。
この記事では、2026年10月の見直しで実際に何が変わるのか、年収別の上限額の目安、手続きの注意点まで、40代の会社員である私自身の理解のために調べた内容も含めて整理しました。
ふるさと納税の仕組みをおさらい
まず、ふるさと納税がなぜ自己負担2,000円だけで返礼品をもらえるのか、仕組みからおさらいします。
ふるさと納税は「寄付」という形を取っていますが、実質的には「来年払うはずだった税金の一部を、先に応援したい自治体へ払う」制度です。増える税金ではなく、払う先を変える制度だと理解しておくとイメージしやすいと思います。
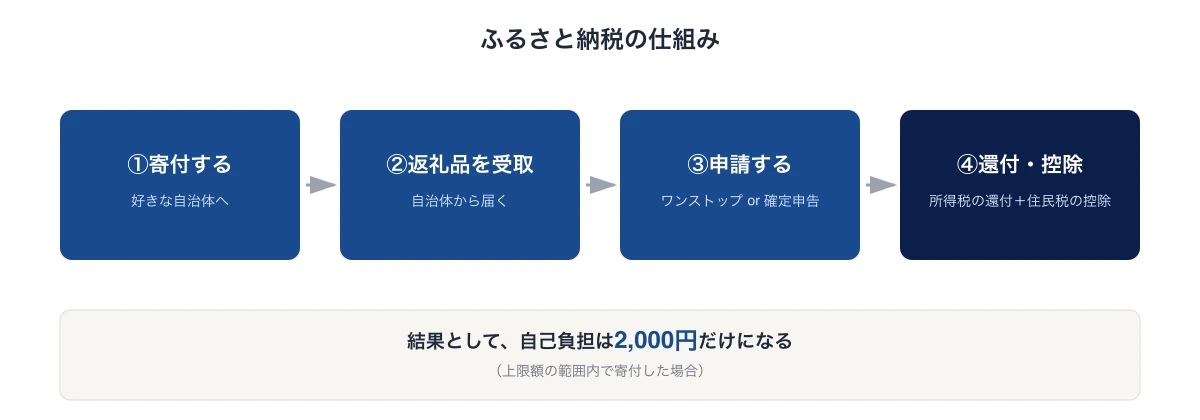
流れはシンプルです。
- 好きな自治体に寄付をする
- 自治体から返礼品が届く
- ワンストップ特例、または確定申告で申請する
- 所得税から一部が還付され、翌年の住民税から残りが控除される
- 結果として、自己負担は2,000円だけになる
ポイントは、控除が「所得税からの還付」と「住民税からの控除」の2つに分かれていることです。所得税の分は寄付した年に還付され、住民税の分は翌年6月以降の住民税が安くなる形で反映されます。この2つを合わせると、寄付額から2,000円を引いた金額とほぼ一致するように制度が設計されています。
ここでよくある誤解を1つ潰しておきます。ふるさと納税は「節税」ではありません。手取りが増えるわけではなく、実質2,000円の負担で返礼品という「モノ」がもらえる制度です。本来納める税金を前払いして、その一部が返礼品という形で戻ってくる、と考えると実態に近いと思います。「得する制度」というより「使い方次第で得をしやすい制度」というのが、私の正直な感覚です。
上限額はいくらか【年収別・家族構成別】
自己負担2,000円で済むのは、寄付額が「上限額」の範囲内に収まっている場合だけです。上限を超えた分は、そのまま自己負担が増えます。
総務省のふるさと納税ポータルサイトが公表している目安表をもとに、年収別・家族構成別の上限額をグラフにまとめました。
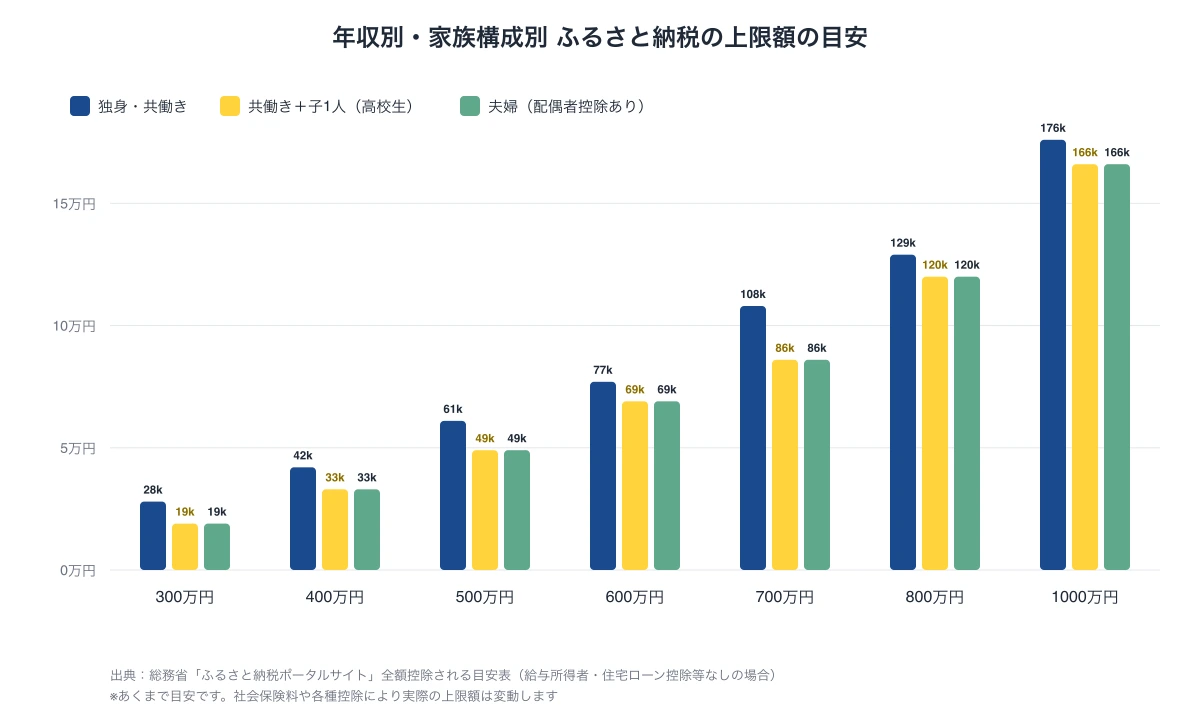
たとえば年収500万円の独身・共働きの方であれば、年間の上限は目安で61,000円ほどです。年収が上がるほど上限額も上がりますが、扶養家族が増えるほど上限額は下がる傾向にあります。これは、扶養控除などで元々の税負担が軽くなっている分、ふるさと納税で控除できる余地も小さくなるためです。
ただし、この上限額はあくまで「目安」です。次のような要因があると、目安表よりも上限額が下がることがあります。
- 住宅ローン控除を受けている
- 医療費控除を申告する予定がある
- iDeCoの掛金を拠出している
- 扶養家族の人数や年齢
- 社会保険料の負担割合
私自身、住宅ローン控除を受けているため、実際の上限額は目安表よりも低めに出ています。具体的な金額は住宅ローンの残高や年によって変わるためここには書きませんが、「自分は目安表どおりにはならないかもしれない」という前提で見ておくのは大事だと感じています。
正確な上限額を知りたい場合は、目安表だけで判断せず、楽天ふるさと納税やさとふる、ふるさとチョイスなど各ポータルサイトが提供している公式のシミュレーターを使うことをおすすめします。源泉徴収票の数字を入力するだけで、比較的正確な上限額が確認できます。
手続き2ルートの使い分け
寄付した後の申請には、大きく分けて2つのルートがあります。
ワンストップ特例制度
確定申告をしなくても控除が受けられる、給与所得者向けの簡易な制度です。以下の条件を満たす人が対象になります。
- 寄付先の自治体が5団体以内であること(同じ自治体に複数回寄付した場合は1団体としてカウント)
- 元々確定申告をする必要がない給与所得者であること
- 寄付をした翌年の1月10日までに、各自治体へ申請書を提出すること
会社員で確定申告をしない方の多くは、このワンストップ特例で完結します。
確定申告
以下のような人は、確定申告でふるさと納税の控除を申請することになります。
- 寄付先が6自治体以上になった人
- 医療費控除や住宅ローン控除(初年度)など、元々確定申告が必要な人
- ワンストップ特例の申請期限に間に合わなかった人
ここで注意したい落とし穴があります。ワンストップ特例を申請していても、その後に確定申告をすると、ワンストップ特例の申請は自動的に無効になります。この場合、確定申告の中で改めてふるさと納税の寄付金控除も申告し直す必要があります。
特に注意したいのは、医療費がかさんで医療費控除を申告する年です。「ふるさと納税はワンストップで申請済みだから大丈夫」と思っていても、医療費控除のために確定申告をした瞬間、ふるさと納税分の申請はリセットされます。申告時にふるさと納税の分を一緒に申告するのを忘れると、控除を受けそこなうことになるので気をつけたいところです。
もしワンストップ特例の申請期限(1月10日)を過ぎてしまった場合でも、確定申告をすれば控除を受けることができます。確定申告の期間内(通常2月中旬〜3月中旬)に、寄付先から届いた「寄附金受領証明書」を使って申告すれば問題ありません。
2026年10月の見直しで何が変わるか
ここからが本題です。総務省は2025年6月24日、「ふるさと納税の指定基準の見直し等」を公表しました(令和7年総務省告示第220号)。見直しの多くは、2026年(令和8年)10月から開始する指定対象期間に係る指定から適用されます。
見直しの内容は、大きく分けて5つあります。
①広報目的基準の明確化 自治体名の入ったテントや缶ビールなど、「広報目的」を名目にした返礼品の基準が厳格化されます。今後は、自治体が実際に広報目的で自ら調達・配布・販売した実績や計画がなければ、広報目的の返礼品として認められなくなります。
②付加価値基準における算出方法の明確化 「地場産品」と認められるには、その地域で製品価値の過半(半分より多く)が生まれている必要があります。これまでは算出方法が自治体ごとにバラバラで、実質的にほとんどの工程が海外や他地域で行われている製品でも地場産品と主張できるケースがありました。見直し後は、価格に基づく算出を原則とし、価値の過半が区域内で生じたことの証明・公表が求められます。
③返礼品等の調達費用の妥当性確保 一般的な小売価格に比べて明らかに高額な価格で返礼品を調達しているケースが確認されたことを受け、「合理的な理由なく、一般販売価格より高額で調達することがないようにする」という基準が加わります。
④募集費用の透明性の向上 ふるさと納税の募集にかかる費用(返礼品の調達費用やポータルサイトへの手数料など)は、全国で5,000億円を超える規模になっています。今後は、1支払先あたり100万円以上の募集費用について、支払先・支払額・支払目的を自治体が公表することになります。こちらは他の項目と時期が異なり、令和7年度分の募集費用(令和8年9月に公表予定のもの)から適用されます。
⑤返礼品確認事務の効率化 これまで基準違反のなかった自治体については、一部の確認書類の提出が省略されるなど、行政側の事務負担を軽減する見直しも行われます。
つまり、今回の見直しは「地場産品の判定を厳しくする」「返礼品の値付けや広報経費の透明性を上げる」という、制度の運用ルールの厳格化が中心です。これによって、これまで地場産品として認められていた返礼品の一部が掲載終了になったり、基準を満たすために寄付金額が引き上げられたりする可能性があります。
なお、ニュースなどで見かける「年収1億円以上の高所得者への上限193万円」という話は、今回の10月の見直しとは別の改正です。こちらは令和8年度税制改正大綱に基づくもので、2027年の寄付分から対象になり、2028年度の住民税に反映される見込みです。対象になるのはごく一部の高所得者層で、一般的な会社員の上限額には影響しません。時期が違う2つの改正を混同しないよう注意してください。
最後に、はっきりさせておきたいのは「制度自体が終わるわけではない」という点です。今回の見直しは、あくまで返礼品の運用ルールを厳しくするものであり、ふるさと納税という制度そのもの、自己負担2,000円の仕組みが廃止されるという話ではありません。
だから9月中に動くという判断
ここまでの内容を踏まえると、私の判断はこうです。欲しい返礼品がすでに決まっているなら、9月中に寄付を済ませておくのが無難だと思います。
10月以降に地場産品基準の見直しが適用されると、これまで人気だった返礼品の一部が掲載終了になったり、同じ返礼品でも寄付金額が上がったりする可能性があります。「あの返礼品、いつの間にかサイトから消えていた」という事態を避けたいなら、対象が固まっている今のうちに動くのは合理的な判断だと感じています。 ただし、駆け込みで寄付額を増やしすぎるのは本末転倒です。上限額を超えた分は、そのまま自己負担が増えるだけです。「10月が怖いから」という理由だけで、上限を超えてまで駆け込み寄付をする必要はありません。あくまで、上限額の範囲内で欲しい返礼品を優先するという順番を忘れないようにしたいところです。
投資している人の上限額の注意点
NISAや特定口座で投資をしている方は、上限額の計算で少し注意が必要です。
まず、特定口座(源泉徴収あり)で株や投資信託の取引をしている場合、基本的には申告不要です。この場合、投資の利益はふるさと納税の上限額に影響しません。NISA口座の利益は非課税なので、そもそも上限額の計算に含まれません。
注意が必要なのは、申告分離課税を選んで確定申告をするケースです。株の売却益や配当を確定申告すると、その所得が合計所得金額に加算され、ふるさと納税の上限額が変わることがあります。特に次のようなケースは要注意です。
- 配当控除を受けるために確定申告をする年
- 損益通算(利益と損失を相殺すること)をするために確定申告をする年
- 繰越控除(前年までの損失を今年の利益と相殺すること)を使う年
これらの制度を使うと、その年の合計所得金額が普段より増える、あるいは減ることがあり、結果としてふるさと納税の上限額も普段と変わります。さらに、合計所得金額が変わると、扶養から外れる・国民健康保険料が変わるといった、ふるさと納税以外の部分にも影響が及ぶことがあります。
このあたりの判断は、家庭の状況によって正解が大きく変わる部分です。断定的なことは言えないので、「今年は確定申告で投資の申告をする予定がある」という方は、寄付をする前に税務署や税理士に確認することをおすすめします。
旅行に使うという選択肢
返礼品は食べ物や日用品だけでなく、宿泊券や旅行に使えるクーポンという選択肢もあります。我が家で実際に使った例を紹介します。
北海道の留寿都村へ50,000円を寄付したところ、返礼品として留寿都の宿で使える15,000円分の宿泊補助を受け取りました。これを使ってルスツリゾートホテル&コンベンションに宿泊したのですが、この宿泊補助には遊園地の入園券も含まれており、結果的に家族旅行としてかなりお得な形になりました。
実際に使ってみて感じたのは、宿泊系の返礼品は現金や食品の返礼品とは違う注意点があるということです。
- 宿泊補助・クーポンには有効期限があることが多く、期限切れに注意が必要
- 使える宿が限定されていることがある(我が家の場合、留寿都村内の他の宿では使えず、指定の1軒のみでした)
- 繁忙期やお盆・年末年始などは利用対象外になっていることがある
- 人気の宿・時期は予約が取りにくい
「返礼品名だけ見て寄付したら、実際に使える宿や時期がかなり限られていた」ということも起こり得ます。宿泊系の返礼品を検討する際は、寄付する前に利用条件のページをしっかり確認しておくことをおすすめします。
よくある質問
Q. 年末ギリギリの寄付はいつまで有効ですか? A. その年の寄付として扱われるのは、原則としてその年の12月31日までに決済が完了した分です。クレジットカード決済の場合は決済日、銀行振込の場合は入金日が基準になることが多いため、駆け込みで寄付する場合は決済手段ごとの締め切りを事前に確認しておくと安心です。
Q. ふるさと納税の名義は誰にすべきですか? A. 控除を受けたい人(実際に税金を負担している人)の名義で寄付する必要があります。たとえば夫婦共働きの場合、それぞれの名義で、それぞれの上限額の範囲内で寄付をする形になります。
Q. ふるさと納税をしたかどうか、住民税の通知で確認できますか? A. 確認できます。翌年6月頃に届く「住民税課税決定通知書」の摘要欄などに、寄附金税額控除として反映されます。金額が想定と違う場合は、お住まいの市区町村の税務担当に問い合わせるのが確実です。
Q. ワンストップ特例を申請した後に引っ越したら、どうすればいいですか? A. 寄付をした翌年の1月1日時点で住んでいる市区町村が変わっていると、ワンストップ特例の申請内容を訂正する必要があります。寄付先の自治体へ、引っ越し後の住所を反映した申請書を再提出することになります。
Q. 返礼品に税金はかかりますか? A. ふるさと納税の返礼品は、税法上「一時所得」として扱われます。ただし一時所得には年間50万円の特別控除があり、他の一時所得と合算しても50万円を超えなければ、実務上課税されることはほとんどありません。高額な返礼品を頻繁に受け取っている場合は、念のため税務署に確認することをおすすめします。
まとめ
2026年10月の見直しで変わるのは、返礼品の中身と一部の寄付金額であって、自己負担2,000円という制度の骨格ではありません。欲しい返礼品が決まっている方は9月中に、そうでない方は上限額をシミュレーターで確認してから、自分のペースで検討すれば十分だと思います。
投資と同じで、仕組みを理解してから使うほうが結局は失敗しにくいというのが、この記事を書きながら改めて感じたことです。上限額や手続きの詳細は毎年変わる可能性があるため、寄付の前には必ず総務省や各ポータルサイトの最新情報を確認してください。
固定費や家計全体の見直しを含めて「お金を増やす前にまず整える」という視点に興味がある方は、こちらの記事もあわせてどうぞ。
NISAでの資産運用を検討している方は、こちらもご覧ください。
💡 SBI証券|NISA口座開設(無料)
わが家が家族4人で使っている証券会社。投資信託の取扱本数は業界最大級で、eMAXIS SlimもSBI・Vシリーズも揃います。口座開設・維持費は無料。
SBI証券の公式サイトはこちら →※本記事は情報提供を目的としており、特定のポータルサイト・返礼品の購入を推奨するものではありません。上限額はあくまで目安であり、実際の控除額は個々の状況によって異なります。制度・税制の詳細は変更される可能性があるため、最新情報は総務省や各ポータルサイトの公式サイトでご確認ください。

管理人
資産マシマシおやじ
都内会社員・48歳
- 📅 40歳から投資スタート(投資歴8年)
- 👨👩👧👦 子供2人(8歳・5歳)・住宅ローンあり
- 💰 世帯年収:約650万円
- 📊 投資手法:NISA・高配当株
- 🏄 趣味:サーフィン・ラーメン食べ歩き