銀行の窓口で投資信託を勧められた|買うべきか迷ったときに確認する5つのこと
※本記事は2026年8月時点の情報です。特定の金融機関・商品を推奨または否定するものではありません。
「銀行の窓口で投資信託を勧められたけれど、これって買っていいものなんだろうか」——そう思って検索している方に向けて、この記事を書いています。
先にお伝えしておくと、この記事のゴールは「勧められた商品が良いか悪いか」を判定することではありません。その場で決めずに、自分で確認する手順を持つことです。窓口の担当者を疑ってかかる話でもありません。ただ、契約は一度サインすると取り消しが難しいものなので、その日のうちに決める必要はない、ということを先にお伝えしておきたいと思います。
なぜ窓口では特定の商品が案内されやすいのか
窓口で投資信託を勧められたとき、多くの人がまず気になるのは「なぜこの商品を勧められたんだろう」という点だと思います。
これは、担当者個人の資質の問題というより、業態ごとのビジネスモデルの違いから説明できます。
銀行や証券会社の店舗窓口には、家賃や人件費がかかっています。担当者が一人ひとりの顧客に時間をかけて対面で説明する体制を維持するには、当然コストがかかります。このコストをまかなう原資のひとつが、投資信託を販売したときに得られる手数料です。
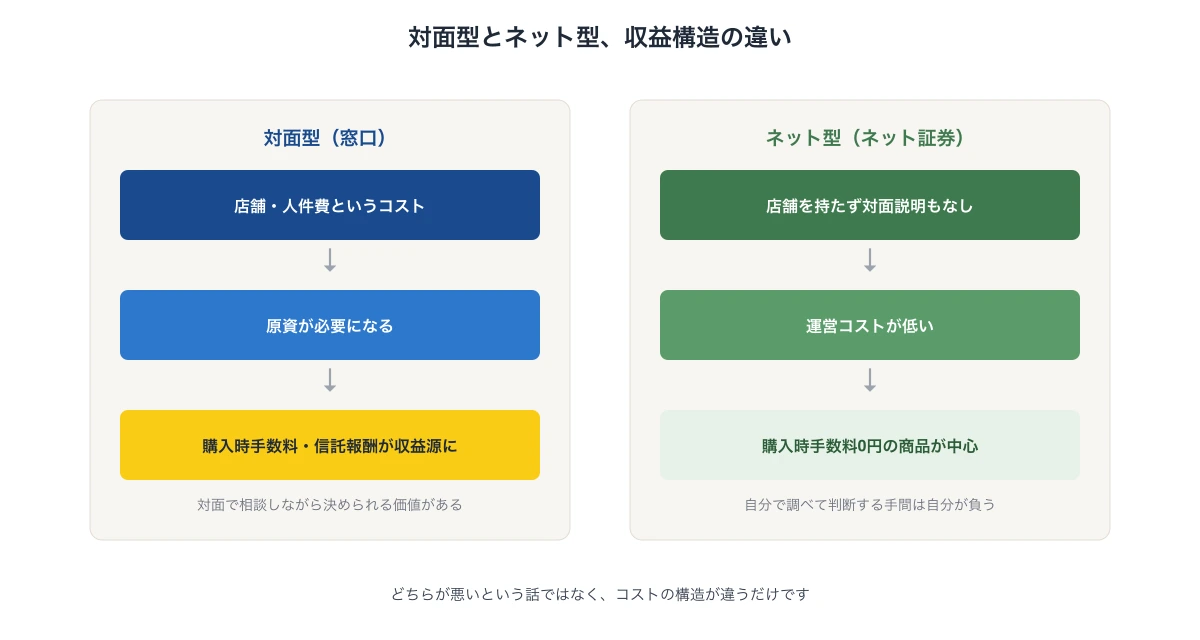
一方、ネット証券は店舗を持たず、対面での説明員も基本的に置きません。その分コストが低いため、販売手数料を無料(ノーロード)にしても採算が取れる商品構成になっています。
どちらが優れているという話ではなく、サービスの受け方が違えば、かかるコストの構造も変わるという、ごく自然な話です。対面での相談には、対面ならではの価値(後述します)もあります。ここで大事なのは、「対面には対面のコストがかかっていて、それが商品の手数料に反映されやすい」という構造を知っておくことです。構造を知っていれば、勧められた商品がなぜその商品なのか、少し冷静に見られるようになります。
投資信託の手数料は3種類ある
窓口で勧められた商品を自分で確認するために、まず知っておきたいのが手数料の種類です。投資信託の手数料は、大きく3種類に分かれています。
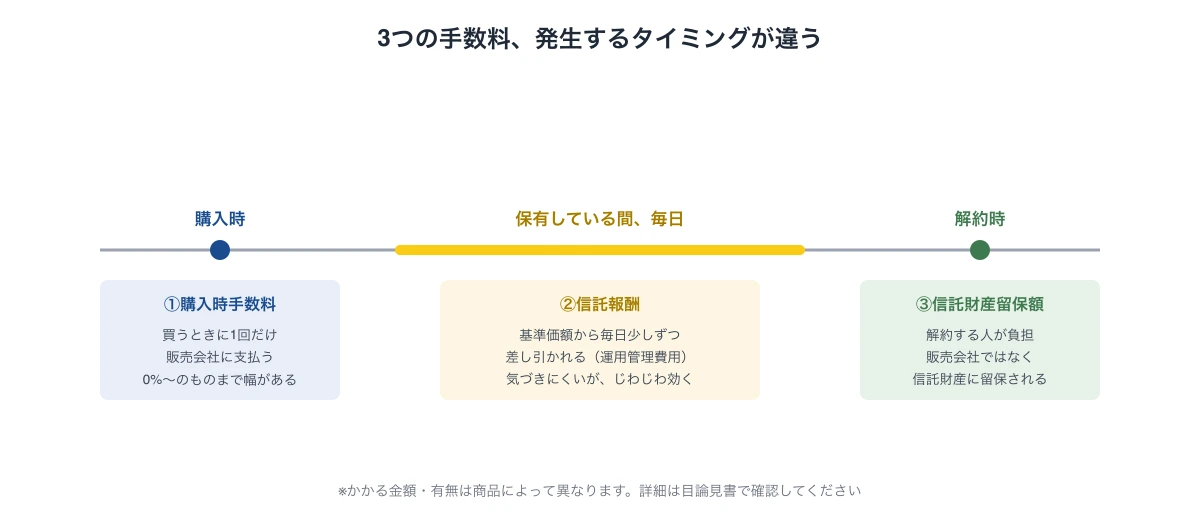
① 購入時手数料(買うときに1回だけ)
投資信託を購入するときに、販売会社(銀行や証券会社)に支払う手数料です。「販売手数料」とも呼ばれます。同じ投資信託でも、購入時手数料が0%(いわゆるノーロード)のものから、3%程度かかるものまで幅があります。
② 信託報酬(持っている間、毎日少しずつ)
投資信託を保有している間、運用や管理の対価として毎日差し引かれる費用です。「運用管理費用」と呼ばれることもあります。これは購入時手数料と違って、証券口座の画面に「今日いくら引かれました」という表示が出るわけではなく、基準価額(投資信託の値段)にあらかじめ織り込まれる形で毎日少しずつ差し引かれます。だからこそ、購入時手数料以上に気づきにくく、じわじわ効いてくるコストです。
同じ株価指数に連動する商品でも、信託報酬の水準には差があります。金額の大小は商品によって異なるため個別の数字はここでは挙げませんが、「同じような値動きをする商品なら、信託報酬は低いほうが手元に残るお金は多くなる」という原則だけは押さえておいて損はありません。
③ 信託財産留保額(解約するときだけ、かかる場合がある)
投資信託を解約するときに差し引かれる費用で、こちらは販売会社の収入にはならず、投資信託の財産に留保されます。解約する人と、そのまま持ち続ける人との間で、解約にともなうコストの負担を公平にするための仕組みです。商品によって設定額は異なり、そもそも信託財産留保額がかからない投資信託も多くあります。
どこを見れば確認できるか
これら3つの手数料は、投資信託を購入する際に必ず受け取る「目論見書(もくろみしょ)」という説明書に記載されています。目論見書には、購入時手数料・信託報酬・信託財産留保額の水準に加えて、運用方針やリスクについても記載があります。窓口で勧められた商品については、この目論見書を見せてもらい、手数料の欄を確認するのが最も確実な方法です。
制度側が低コスト商品に絞っている「つみたて投資枠」という目安
「自分で目論見書を読んで判断するのは難しい」という方のために、もうひとつ目安になる情報があります。NISAの「つみたて投資枠」です。
つみたて投資枠の対象商品は、金融庁が定めた要件を満たすものに絞られています。主な要件は次のとおりです。
- 購入時手数料が0%(ノーロード)であること
- 信託報酬が低水準であること
- 解約手数料・口座管理料も0円であること
- 信託契約期間が無期限、または20年以上であること
- 毎月分配型ではないこと
つまり、「その商品がつみたて投資枠の対象になっているかどうか」は、手数料の水準を判断するひとつの目安として使えます。窓口で商品を勧められたら、「これはつみたて投資枠の対象商品ですか?」と聞いてみるのも一つの方法です。
ただし、これはあくまで目安であり、万能の基準ではありません。NISAには「成長投資枠」という、もう一つの非課税枠もあります。成長投資枠は、上場株式や投資信託など対象商品の範囲が広く(整理・監理銘柄や信託期間20年未満・毎月分配型などの一定の商品を除く)、つみたて投資枠のような手数料の絞り込みはかかっていません。つまり、「NISA口座で買える商品だから安心」とは必ずしも言えず、つみたて投資枠かどうかで一段階、目安の精度が変わってくる、という点は覚えておいてください。
勧められやすい商品タイプと、確認すべきポイント
窓口では、いくつか共通した特徴を持つ商品タイプが案内されやすい傾向があります。ここで大事なのは、「これらが悪い商品だ」と決めつけることではなく、確認すべきポイントを知っておくことです。
分配頻度の高いタイプ
毎月分配金が出るタイプの投資信託は、「毎月お金が入ってくる」という分かりやすさから、案内されることが多い商品です。ここで確認したいのが、分配金の中身です。
分配金には2種類あります。運用でプラスになった利益から出る「普通分配金」と、自分が払ったお金の一部がそのまま戻ってきているだけの「元本払戻金(特別分配金とも呼ばれます)」です。分配後の基準価額が、自分の買った値段を上回っていれば普通分配金、下回っていれば、下回った分が元本払戻金になります。
これは知恵袋やSNSでも特に誤解が多いポイントです。「毎月分配金が出ている=儲かっている」とは限りません。自分のお金が、利益として増えた分から出ているのか、それとも自分が払った元本の一部が単に払い戻されているだけなのか——これは、運用報告書や取引残高報告書に記載がありますので、確認してみてください。
特定テーマに絞ったタイプ
「AI関連」「脱炭素」など、特定のテーマに投資対象を絞った商品も案内されやすいタイプです。話題性があり説明しやすい一方で、特定の業種・テーマに集中する分、値動きが大きくなりやすい傾向があります。確認したいのは、「投資対象がどれくらい分散されているか」「そのテーマに集中投資することが、自分のリスク許容度に合っているか」です。
為替リスクを伴うタイプ
外国の株式や債券に投資する商品は、為替の変動が基準価額に影響します。円安になれば為替差益が乗ることもありますが、逆もまた起こり得ます。「為替ヘッジあり」「為替ヘッジなし」で値動きの性質が変わる点も、確認しておきたいポイントです。
一任運用サービス
「これからの資産配分の判断も含めてお任せください」というタイプの一任運用サービス(いわゆるラップ口座など)も案内されることがあります。判断を任せられる分、投資信託そのものの手数料に加えて、別途サービス利用料がかかる場合があります。何にいくら払っているのか、費用の内訳を分けて確認することをおすすめします。
いずれのタイプも、「悪い商品」と決めつけるのではなく、「自分の目的やリスク許容度に合っているか」「費用に見合った価値があるか」を、自分の言葉で説明できるようになってから契約する、という姿勢が大切だと感じています。
その場で決めないための5つの質問
ここまでの内容を踏まえて、窓口でそのまま使える質問リストを用意しました。契約するかどうかを決める前に、この5つを聞いてみてください。
- この商品の購入時手数料と信託報酬は、それぞれ何%ですか?
- この商品は、つみたて投資枠の対象商品ですか?
- 同じような指数に連動する商品で、信託報酬がもっと低いものはありますか?
- 分配金が出るとしたら、その分配金は運用の利益から出るものですか、それとも元本の払い戻しが含まれますか?
- 今日は決めずに、目論見書を持ち帰って検討したいのですが、大丈夫ですか?
特に5つ目の質問は重要です。持ち帰りを申し出ることに気が引ける方もいるかもしれませんが、次のように伝えれば角も立ちません。
「とても分かりやすい説明をありがとうございます。大事なことなので、一度持ち帰って家族とも相談したいので、今日はいったん資料だけいただけますか」
投資信託の購入は、原則としてクーリング・オフの対象にはなりません(後述します)。つまり、契約してから「やっぱりやめたい」と思っても、後から取り消すのは簡単ではないということです。だからこそ、契約する前の「持ち帰る」という一手間が重要になります。この記事で持って帰ってほしい結論はひとつだけです。その日のうちに契約しない。これだけです。
適合性原則という考え方
ここまで、読者側が確認すべきことを中心に書いてきましたが、金融機関の側にも守るべきルールがあります。
金融商品取引法第40条には、次のような規定があります。
金融商品取引業者等は、業務の運営の状況が次の各号のいずれかに該当することのないように、その業務を行わなければならない。一 金融商品取引行為について、顧客の知識、経験、財産の状況及び金融商品取引契約を締結する目的に照らして不適当と認められる勧誘を行つて投資者の保護に欠けることとなつており、又は欠けることとなるおそれがあること。(e-Gov法令検索 金融商品取引法第40条)
これは「適合性の原則」と呼ばれる考え方で、平たく言うと、顧客の知識や経験、財産の状況、投資の目的に見合わない勧誘をしてはいけないというルールです。金融機関は、この原則を守る義務を法律上負っています。
また金融庁は「顧客本位の業務運営に関する原則」(2017年3月策定、2021年1月・2024年9月に改訂)という指針も示しており、この中には「手数料の詳細を、どんなサービスの対価かを含めて顧客が理解できるように説明すべき」「顧客の資産状況や取引経験、知識、目的・ニーズを把握し、それにふさわしい商品・サービスを提案すべき」という原則が盛り込まれています。
こうしたルールの存在は、「窓口の担当者は説明する義務を負っている」という事実を、読者側が知っておくための材料になります。逆に言えば、質問しても嫌な顔をされるようなら、その場では決めずに、他の担当者や窓口に相談するという選択肢もあります。
なお、高齢の家族が勧誘を受けている場合など、納得できない対応があった場合の相談先としては、金融庁の「金融サービス利用者相談室」や、国民生活センターが窓口になっています。国民生活センターには、投資信託に関して「十分な説明がないまま契約に至った」「電話で来店を促され、そのまま商品を勧められた」といった相談が寄せられている、という傾向が公開情報として示されています。
それでも窓口が向いている人はいる
ここまで、確認すべきポイントを中心に書いてきましたが、大事なことなので改めてお伝えします。窓口・対面での購入が向いている人は、実際にいます。
- ネット証券の操作に不安がある人。口座開設や商品選びの画面を、自分だけで進めるのが心細いという方には、対面で一つひとつ確認しながら進められる安心感があります
- 疑問をその場で質問しながら進めたい人。目論見書を読んでも分からない用語が出てきたときに、その場で聞ける相手がいることには価値があります
- すでにその金融機関と取引関係があり、担当者に相談しやすい関係ができている人。住宅ローンや他の金融商品でのやり取りを通じて信頼関係がある場合、その延長で相談できる安心感は、数字だけでは測れないものです
そして何より、手数料は対価でもあるという視点を、正直にお伝えしておきたいと思います。ネット証券の低い手数料は、「自分で調べて、自分で判断する」という手間を自分で引き受けることとセットになっています。窓口の手数料には、その手間を担当者に肩代わりしてもらう対価という側面があります。どちらが正しいという話ではなく、自分がどちらの手間とコストを選ぶか、という話です。
この記事は「窓口はやめておいたほうがいい」と伝えるものではありません。手数料の中身を知ったうえで、自分で選んだのであれば、それは納得のいく選択だと思います。
マシマシおやじの実体験
私自身、投資を始める前に個別株で大きな損を出し、市場から一度退場した経験があります。何を買えばいいのか分からないまま、あちこちの投資信託に手を出してしまった時期もありました。ひふみプラスなど、いくつかの投資信託を購入して、その後売却した経験もあります。
当時の自分を振り返ると、手数料についてしっかり理解してから商品を選んでいたとは、正直言えません。投資信託の手数料が、思っていた以上にじわじわ効いてくるものだと実感したのは、しばらく経ってからのことでした。
今は、ネット証券でインデックス投資信託の積立を続けています。ここに至るまでには、それなりに時間がかかりました。手数料の仕組みや、商品ごとの違いを自分の言葉で説明できるようになるまでには、遠回りも含めて経験が必要だったと感じています。
個別株で退場した経験については、こちらの記事で詳しく書いています。
窓口で勧められたことが悪いわけではなく、当時の自分が「自分で判断する材料」を持っていなかったことが、遠回りの原因だったのだと今は思っています。
よくある質問
Q. すでに窓口で投資信託を買ってしまいましたが、解約すべきですか? A. この記事では「解約すべき」「持ち続けるべき」という断定はしません。まずは目論見書や運用報告書を取り寄せて、購入時手数料・信託報酬の水準、分配金が出ている場合はその中身(普通分配金か元本払戻金か)を確認することをおすすめします。そのうえで、自分の投資目的に合っているかどうかを判断材料にしてください。
Q. 親が銀行の窓口で投資信託を勧められています。どう伝えればいいですか? A. 「やめたほうがいい」と頭ごなしに言うと、かえって話を聞いてもらえないことがあります。まずは本記事にある5つの質問を、親と一緒に確認してみることをおすすめします。「一度、目論見書を持ち帰って一緒に見てみよう」という提案の形にすると、角が立ちにくいです。
Q. 分配金が毎月入ってくるのは、儲かっている証拠ですか? A. 必ずしもそうとは限りません。分配金には、運用の利益から出る「普通分配金」と、自分が払った元本の一部が戻ってきているだけの「元本払戻金(特別分配金)」があります。運用報告書などで、受け取っている分配金の内訳を確認してみてください。
Q. NISA口座を銀行で開いてしまいましたが、問題ありますか? A. NISA口座は年に1回、金融機関を変更できる制度があります。詳しい手続きについては、別の記事で改めて取り上げる予定です。ここでは「変更する方法がある」という点だけお伝えしておきます。
Q. 手数料の高い商品は、必ず損をするのですか? A. 「手数料が高い=必ず損をする」とは言い切れません。手数料に見合う運用成果が出ることもあります。ただし、同じような値動きを目指す商品であれば、手数料が低いほうが手元に残るお金は多くなりやすい、という一般的な傾向はあります。
Q. 目論見書は、どこで手に入りますか? A. 投資信託を購入する際、販売会社(銀行・証券会社)から必ず交付されます。購入前でも、窓口やコールセンターに依頼すれば見せてもらえますし、多くの運用会社が自社サイトでも公開しています。契約前に必ず目を通すことをおすすめします。
まとめ
窓口で投資信託を勧められたとき、大事なのは「良い商品か悪い商品か」を即座に見抜くことではありません。購入時手数料・信託報酬・信託財産留保額という3つの手数料を確認し、つみたて投資枠の対象かどうかを目安にし、そして何より、その日のうちに決めないことです。
窓口には窓口の価値があり、ネット証券にはネット証券の価値があります。どちらを選ぶにしても、自分で確認する手順さえ持っていれば、後から「知らなかった」と後悔することは減らせるはずです。
NISAをどこから始めればいいか迷っている方は、こちらの記事もあわせてどうぞ。
低コストな投資信託がなぜ選ばれているのかを詳しく知りたい方はこちらもどうぞ。
自分で証券口座を開いて、納得したうえで投資を始めたいという方は、こちらから検討してみてください。
💡 SBI証券|NISA口座開設(無料)
わが家が家族4人で使っている証券会社。投資信託の取扱本数は業界最大級で、eMAXIS SlimもSBI・Vシリーズも揃います。口座開設・維持費は無料。
SBI証券の公式サイトはこちら →※本記事は情報提供を目的としており、特定の金融機関・商品の購入や解約を推奨または否定するものではありません。投資信託は原則としてクーリング・オフの対象にはなりません。制度・法令の内容は2026年8月時点のものであり、今後変更される可能性があります。最新情報は金融庁の公式サイトや各金融機関でご確認ください。投資は自己責任でお願いします。

管理人
資産マシマシおやじ
都内会社員・48歳
- 📅 40歳から投資スタート(投資歴8年)
- 👨👩👧👦 子供2人(8歳・5歳)・住宅ローンあり
- 💰 世帯年収:約650万円
- 📊 投資手法:NISA・高配当株
- 🏄 趣味:サーフィン・ラーメン食べ歩き