iDeCoとは?徹底解説【2027年改正対応】仕組み・デメリット・上限6.2万円で何が変わるか
本記事は2026年8月時点で確認できた情報にもとづいています。ここで紹介する改正内容はまだ施行前の「予定」であり、今後変更される可能性があります。最新情報は必ずiDeCo公式サイトや厚生労働省でご確認ください。
2027年1月、iDeCoの掛金の上限が大きく変わる見込みです。企業年金のない会社員なら、月2.3万円から月6.2万円へ、約2.7倍です。
インパクトの大きい数字ですが、「枠が増える=やった方がいい」と単純に言えるものではありません。この記事では、iDeCoの仕組みをあらためて整理したうえで、2027年の改正で具体的に何が変わるのか、そして改正後もそのメリットが自分に当てはまるのかを、できるだけ丁寧に見ていきます。
iDeCoとは何か(3つの税制優遇とNISAとの違い)
iDeCo(個人型確定拠出年金)は、自分で掛金を出し、自分で運用商品を選んで、老後資金を育てる制度です。国の年金に上乗せする「じぶん年金」のようなイメージです。
「そもそも公的年金はちゃんともらえるの?」という不安がある方は、まずこちらの記事で公的年金の運用実績を確認してみてください。iDeCoは、その公的年金に上乗せする「+アルファ」の制度という位置づけです。
iDeCoが持つ税制優遇は、大きく3つあります。
- 掛金が全額、所得控除になる(拠出時):毎月の掛金がその年の課税所得から差し引かれ、所得税・住民税が軽くなります
- 運用中の利益が非課税(運用中):通常、投資信託の運用益には約20%の税金がかかりますが、iDeCoの口座内では非課税です
- 受け取るときも控除がある(受取時):一時金なら「退職所得控除」、年金形式なら「公的年金等控除」という非課税の枠を使えます
NISAとの違いを整理したのが下の図です。
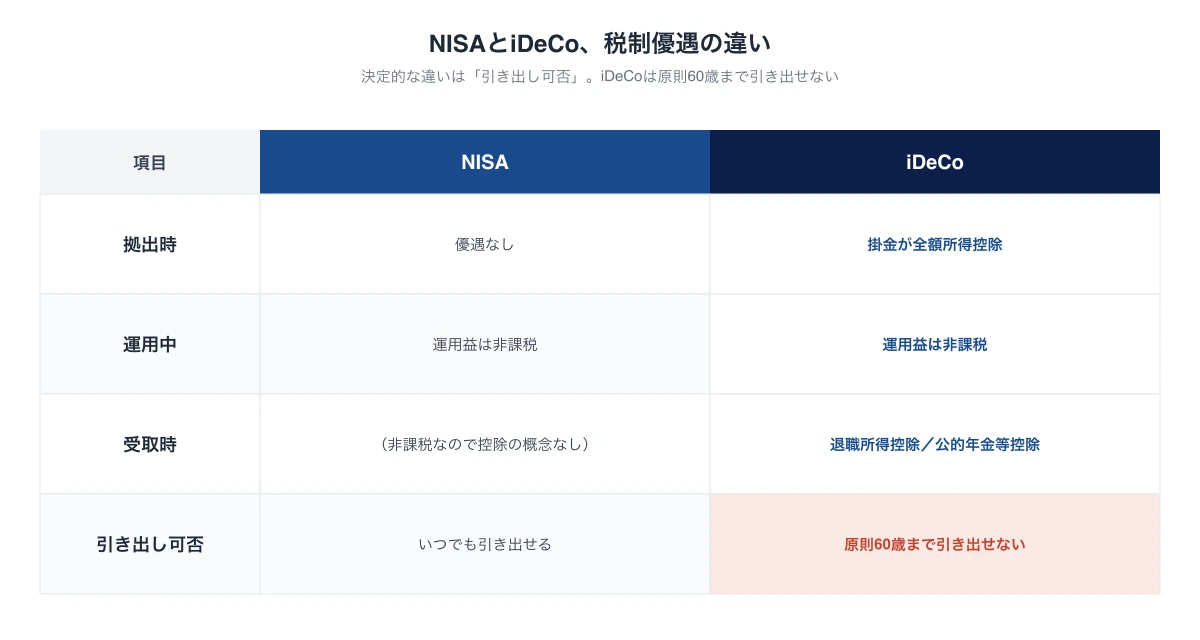
図でも示した通り、NISAとの決定的な違いは「原則60歳まで引き出せない」ことです。これはメリットの3番目・4番目の話をする前に、まず押さえておく必要があります。
もう一つ、誤解されやすいポイントがあります。「所得控除」は税金がまるごと消えるわけではなく、課税される所得そのものを減らす仕組みです。つまり、そもそも所得税・住民税をあまり払っていない人(専業主婦・主夫でパート収入が少ない方など)には、掛金を出しても控除の効果がほとんど出ません。この点は後の章でもう一度触れます。
なお、iDeCoの中でどんな商品を選ぶかも、運用の結果を大きく左右します。選べる商品は大きく分けて「元本確保型」(定期預金や保険商品など、大きくは増えないが元本割れしにくい商品)と「投資信託」(値動きはあるが、長期的なリターンを狙える商品)の2種類です。どちらを選ぶかは掛金の非課税メリットとは別の話で、後述する「手数料負け」のリスクにも関わってくるので、この記事の中でも改めて触れます。
2027年改正で何が変わるか
ここが今回の記事の本題です。現時点で確認できている情報を整理します。
まず、時期の書き分けが重要です。制度改正そのものの施行日は2026年12月1日、そして新しい掛金の上限が実際に適用されるのは2027年1月の納付分からという、2段階になっています。「2027年1月に法律が変わる」わけではない点にご注意ください。
拠出限度額(掛金の上限)の変化
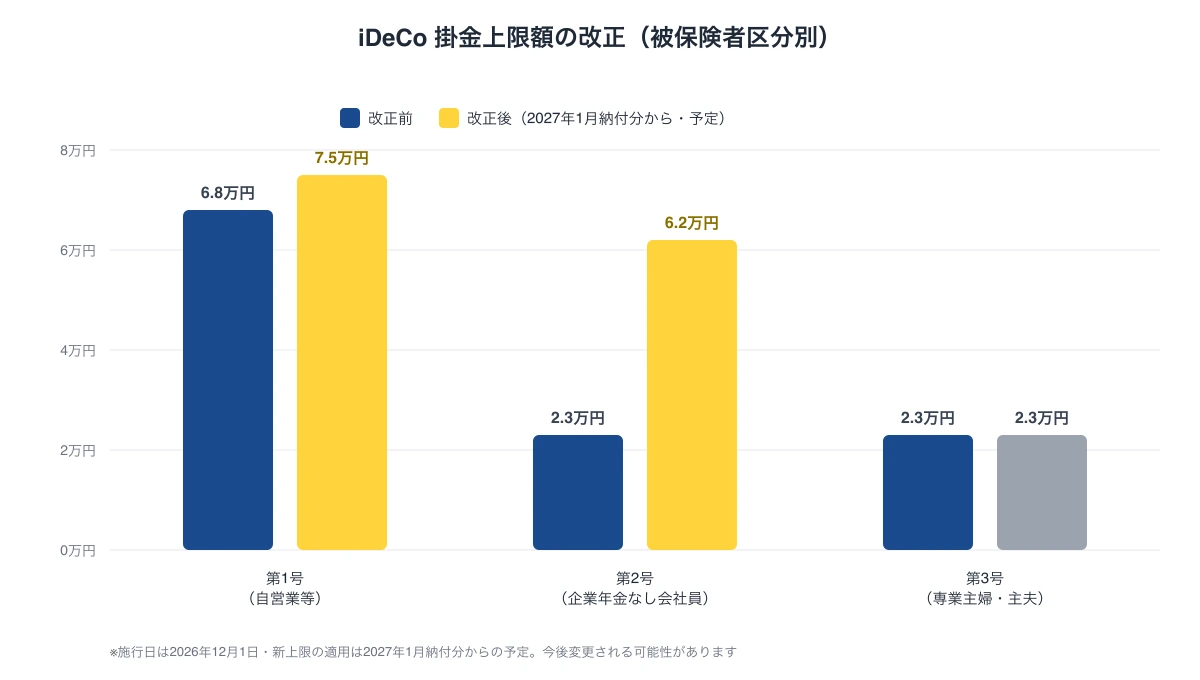
- 第1号被保険者(自営業・フリーランスなど):月68,000円→75,000円。ただし国民年金基金の掛金や国民年金の付加保険料と合算する規定は改正後も残ります
- 第2号被保険者(会社員・公務員など):企業年金のない会社員は月23,000円→62,000円。企業型DCや確定給付企業年金(DB)がある場合は、それらと合算した上限が62,000円になります(内訳の細かい計算は加入先の運営管理機関で確認が必要です)
- 第3号被保険者(専業主婦・主夫):月23,000円のまま据え置きです。上限は増えません
- 公務員:現行は月20,000円が上限ですが、この上限が撤廃され、共済掛金相当額(現行は月8,000円)を差し引いた分、共通枠62,000円の中で拠出できるようになる見込みです。現行の共済掛金相当額を前提にすると、実質的な上限はおよそ月54,000円になる計算です
加入可能年齢の拡大と「第5号加入者」
加入できる年齢も、現行の65歳未満から70歳未満に拡大される見込みです。あわせて「第5号加入者」という新しい区分が設けられます。
- 対象は60歳以上70歳未満で、国民年金の被保険者ではない方のうち、すでにiDeCoの資産を持っている方など一定の条件を満たす方です
- 条件は「老齢基礎年金」と「iDeCoの老齢給付金」のどちらも受給していないこと
- 第5号加入者の掛金上限は、第2号被保険者と同じ月62,000円です
- 一度iDeCoの給付を受け取り始めると、その後はあらためて積み立てることはできません
2026年4月に先行する企業型DCの改正
会社にお勤めの方に関わる話として、企業型DCの改正が一足先に2026年4月から始まります。これまで、企業型DCの「マッチング拠出」(会社の掛金に自分で上乗せする制度)には「自分の掛金は会社の掛金以下」という制約がありました。この制約が撤廃され、制度全体の上限の範囲内であれば、会社の掛金額に関係なく自分の掛金を設定できるようになる見込みです。2026年4月から11月末までは、初めて会社の掛金を超える増額をする場合の変更回数について経過措置が設けられるとされています。
掛金を増やす手続きについて
「上限が上がったら、いつからどうやって増額すればいいのか」という手続きの詳細は、本記事執筆時点(2026年8月)でiDeCo公式サイト上に具体的な案内が確認できませんでした。この点は未定として扱い、公式の発表を待つのが確実です。
節税効果はどれくらい変わるのか(試算例)
掛金の所得控除による節税額は、次の式でざっくり計算できます。
年間の節税額 = 年間掛金 ×(所得税率+住民税率)
住民税率はほぼ一律10%なので、変わるのは所得税率の部分です。所得税率は課税所得の金額によって5%〜45%まで段階的に上がる仕組み(累進課税)になっています。ここでは、所得税率15%・20%・30%の3パターンで、改正前後の上限まで拠出した場合の年間節税額の目安を計算してみます(住民税率は10%で固定、複数の税率区分にまたがるケースは考慮しない単純計算です)。
| 所得税率(+住民税10%) | 改正前上限(月2.3万円)の年間節税額 | 改正後上限(月6.2万円)の年間節税額 |
|---|---|---|
| 15%(合計25%) | 約69,000円 | 約186,000円 |
| 20%(合計30%) | 約82,800円 | 約223,200円 |
| 30%(合計40%) | 約110,400円 | 約297,600円 |
※年間掛金は「月額×12ヶ月」で計算。実際の税率は課税所得や控除の状況によって人ごとに異なります。この表はあくまで一定の前提を置いた計算例であり、実際の節税額を保証するものではありません。
見ての通り、上限まで拠出できれば節税額そのものは大きくなります。ただし、これはあくまで「入り口」の話です。ふるさと納税の控除や住宅ローン控除など、他の控除をすでに多く使っている方は、課税所得がもともと小さくなっているため、iDeCoの所得控除の効果が薄まることがあります。自分の場合の正確な税率は、源泉徴収票の「課税所得金額」を国税庁の税率表に当てはめて確認するのが確実です。
また、所得税は「課税所得のうち、いくらを超えた部分に何%」という段階的な仕組み(累進課税)になっているため、掛金を増やして課税所得が下がった結果、税率の区分そのものが1段階下がるケースもあります。この場合、上の表の単純計算よりも節税額の伸びが小さくなることがあるので、あくまで目安として見てください。正確に知りたい場合は、確定申告ソフトや源泉徴収票の数字を使ったシミュレーションで確認するのがおすすめです。
デメリットと落とし穴
節税額だけを見ると良いことずくめに思えますが、iDeCoには見落としがちな制約がいくつもあります。
60歳まで、原則として引き出せません。 これが最大のデメリットです。40代後半で始めたとしても、60歳までは10年前後お金が拘束される計算になります。子供の教育費や住宅資金など、数年以内に使う予定があるお金をiDeCoに回すのは避けるべきです。
加入期間が短いと、受け取れる年齢が後ろ倒しになります。 iDeCoは60歳から受け取れるのが原則ですが、これは通算加入者等期間(掛金を拠出していた期間や、運用だけを続けていた期間の合計)が10年以上ある場合の話です。加入期間が短いと、受給を開始できる年齢が次のように段階的に遅くなる仕組みになっています。
- 10年以上:60歳から
- 8年以上10年未満:61歳から
- 6年以上8年未満:62歳から
- 4年以上6年未満:63歳から
- 2年以上4年未満:64歳から
- 1年以上2年未満:65歳から
50代後半から新規に始める方は、この表と自分の年齢を照らし合わせて、実際に受け取れる年齢を必ず確認してください。
手数料が毎月かかります。 NISAの口座は多くの金融機関で維持費が無料ですが、iDeCoは制度の運営に関わる3つの窓口それぞれに手数料を払う構造になっています。
- 国民年金基金連合会(加入時に2,829円、掛金を拠出する月は105円。2027年1月納付分からは120円に引き上げ予定と報じられています)
- 事務委託先金融機関(資産を管理する信託銀行、資産を持っている限り月66円)
- 運営管理機関(口座を開いた金融機関。無料〜数百円と金融機関によって差があります)
元本確保型の商品を選ぶと、手数料負けする可能性があります。 定期預金のような元本確保型の商品は増えるお金がほとんどないため、毎月の手数料が積み重なると、掛金の元本を下回ってしまうことがあります。「税制優遇があるから安心」というイメージだけで元本確保型を選ぶと、実質的には手数料の分だけ目減りしていく、ということが起こり得ます。何を選ぶべきかという個別の商品名の推奨はしませんが、少なくとも「手数料と商品の値動きの両方を見て選ぶ」という視点は持っておいた方がよさそうです。
転職・退職時の手続きを放置すると、自動移換されます。 転職して企業型DCのある会社に移る場合や、逆にiDeCoから企業型DCに移る場合など、資産の移換手続きが必要な場面があります。これを放置すると、資産が自動的に「国民年金基金連合会」に移され、その間は運用されないまま手数料だけがかかり続けます。
そもそも所得控除が効きにくい人もいます。 前章で触れた通り、所得税・住民税をあまり払っていない方(扶養内で働くパート・アルバイトの方など)は、掛金を出しても節税メリットがほとんど出ません。この場合は、iDeCoよりもNISAを優先する方が合理的なケースが多いです。
住宅ローン控除があると話が変わる
iDeCoのデメリットの中でも、意外と見落とされがちなのがこの話です。
住宅ローン控除とiDeCoの所得控除は、税金への効き方がまったく違います。住宅ローン控除は「税額控除」といって、計算された税金そのものから直接差し引かれる仕組みです。一方iDeCoの掛金は「所得控除」で、税金を計算する前の所得を減らす仕組みです。
住宅ローン控除ですでに所得税がほとんどゼロに近いところまで減っている方は、iDeCoの所得控除を追加しても、削れる所得税がもう残っていない、ということが起こり得ます(住民税側には別の仕組みで一部反映されますが、効果は限定的です)。
私自身、40歳のとき世帯年収500万円という状況で、都内の一軒家をフルローン4,800万円で購入しました。住宅ローン控除を受けている期間は、iDeCoの所得控除のメリットが薄まると考えて、これまでiDeCoは見送り、NISAを優先してきました。
ここで大事なのは、「住宅ローン控除があるからiDeCoはダメ」と一律に言えるわけではないということです。住宅ローン控除の残り期間や借入額、所得税の額は人によってまったく違います。自分の場合にどれくらい効果が薄まるのかは、一般論では判断できません。お手元の源泉徴収票を見て、住宅ローン控除を差し引いた後にどれくらい所得税を払っているかを確認するのが、いちばん確実な方法です。
受け取り方で手取りが変わる
iDeCoの受け取り方には、「一時金」「年金」「一時金と年金の併用」の3パターンがあります。
一時金として一括で受け取る場合は「退職所得控除」、年金として5年〜20年程度に分けて受け取る場合は「公的年金等控除」という、それぞれ別の非課税の枠を使います。退職所得控除は勤続年数(iDeCoの場合は加入期間)に応じて非課税枠が大きくなる仕組みで、まとまった金額を一度に受け取っても税負担が抑えられやすいのが特徴です。一方の公的年金等控除は、毎年の受け取り額とほかの所得(年金など)を合算して計算するため、受け取る年の他の所得が多いと非課税の枠を使い切ってしまうこともあります。
会社の退職金がある方は、退職所得控除の非課税の枠を退職金とiDeCoで取り合う形になるため、受け取るタイミングと順番がとても重要になります。
ここは2026年1月から実際にルールが変わった部分なので、正確に整理します。
以前は、iDeCoなどの確定拠出年金の一時金を先に受け取り、その後で会社の退職金を受け取る場合、受給の間隔が5年(正確には「退職金を受け取る年の前年以前4年以内」に一時金を受け取っていないこと)空いていれば、両方の所得でそれぞれ満額の退職所得控除を使うことができました。
これが2026年1月1日以降に支払われる退職一時金から、間隔の基準が4年以内から9年以内に延長されました。実質的に「5年ルール」が「10年ルール」に変わった形です。定年延長などでiDeCoを先に受け取ってから退職金を受け取るケースが増えたことが、改正の背景とされています。
なお、逆の順番(会社の退職金を先に受け取り、その後にiDeCoの一時金を受け取る)の場合は、もともと20年の間隔が必要という、より厳しいルールがあり、こちらは今回の改正でも変わっていません。
自分の場合、退職金とiDeCoの受け取り時期をどう組み合わせるのが有利かは、退職金の見込み額や勤続年数によって大きく変わります。「入り口の節税だけを見て、出口の税金を見ないと損をする」というのは、まさにこの受け取り方の話です。老後資金の全体像を先に整理しておくと、判断がしやすくなります。
では自分はどうするか
改正でiDeCoの枠が広がっても、「そのお金をいつ使う予定か」という判断の軸そのものは変わりません。60歳より前に使う予定があるお金なら、そもそもiDeCoには向きません。
先ほど書いた通り、私自身は住宅ローン控除がある間はiDeCoの所得控除のメリットが薄いと考え、NISAを優先してきました。それでも、今回の改正で会社員の枠が2.7倍になったことで、住宅ローン控除が終わったあとの選択肢としてはこれまで以上に検討する価値が出てきたと感じています。
ただ、これは「iDeCoよりNISAが先」という私の結論を覆すものではありません。40〜50代・子持ちの会社員という条件では、次の4点が効いてきます。
- 60歳まで引き出せない(教育費・リフォーム・介護など、使いたい時に使えない)
- 受け取り時の税制が複雑(退職金と合算されると退職所得控除を超えた分に課税)
- 口座維持手数料はむしろ上がっている(2024年末に月105円→120円)
- NISAの非課税枠1,800万円がまだ埋まっていない
そのうえで、タイプ別の優先順位の目安はこうなります。
| あなたのタイプ | おすすめの優先順位 |
|---|---|
| 子どもの教育費がまだかかる(〜10年以内) | NISA一択。お金を動かせる柔軟さが最優先 |
| 退職金がない・少ない自営業・フリーランス | iDeCoも有力。退職所得控除を使い切れる可能性が高い |
| 高収入で所得税率が高い(税率23%以上) | iDeCoの節税メリットが大きい。NISAと両立も検討 |
| 50代後半で引き出し制限までが短い | iDeCoも選択肢。60歳まで10年以内ならデメリットが薄れる |
| まだNISAの非課税枠を使い切れていない | まずNISAを埋めるのが先決 |
よくある質問
Q. 会社員で企業型DCがある場合、iDeCoにいくらまで入れますか?
企業型DCや確定給付企業年金(DB)がある場合、それらの掛金とiDeCoの掛金を合算した金額が上限(改正後は原則62,000円)になります。会社側の制度設計によって実際に拠出できる金額が変わるため、正確な金額は会社の担当部署か運営管理機関に確認するのが確実です。
Q. 掛金は途中で減額・停止できますか?
掛金額は年1回、決まったタイミングで変更できます。掛金の拠出を一時的に停止すること(運用指図者になること)も可能です。ただし、停止中も口座を維持する手数料はかかり続けます。
Q. 転職したらiDeCoはどうなりますか?
iDeCoの資産はそのまま持ち運べます。転職先が企業型DCを導入している場合は、資産を企業型DCに移すか、iDeCoを継続するかを選ぶことになります。手続きを放置すると自動移換され、運用されないまま手数料だけがかかる状態になるため、早めの手続きがおすすめです。転職・退職が決まったタイミングで、加入している運営管理機関に必要な手続きを確認しておくと安心です。
Q. 専業主婦・主夫(第3号被保険者)でもやる意味はありますか?
第3号被保険者はそもそも所得税・住民税をほとんど払っていないケースが多く、iDeCoの最大のメリットである所得控除がほぼ効きません。運用益が非課税になるメリットは残りますが、それだけを目的にするなら、いつでも引き出せるNISAの方が使い勝手が良いという考え方もあります。
Q. 40代後半から始めても間に合いますか?
60歳から受け取るには通算加入者等期間が10年以上必要なので、50歳より前に始めれば原則60歳から受け取れます。50代で始める場合は、受給開始年齢が後ろ倒しになる可能性があるため、自分の年齢と加入期間の関係を事前に確認しておくことをおすすめします。
Q. NISAとiDeCoは両方やるべきですか?
資金に余裕があれば両方を使う選択肢もあります。ただ、iDeCoは60歳まで引き出せないという制約があるため、生活防衛資金や数年以内に使う予定のあるお金を確保したうえで、余った分をNISAとiDeCoに振り分けるという順番で考えるのが安全です。
まとめ
2027年に予定されているiDeCoの改正は、会社員の枠が最大2.7倍になるなど、インパクトの大きい内容です。それでも「60歳まで引き出せない」という制約そのものは変わらず、住宅ローン控除がある人や退職金の受け取り方によっては、メリットが薄まるケースもあります。
制度の中身を正しく理解したうえで、自分の状況に照らして判断することが何より大切です。この記事が、その最初の一歩になればうれしいです。
※本記事で紹介した制度改正の内容は、2026年8月時点で確認できた情報にもとづく「予定」であり、今後変更される可能性があります。節税額の試算は一定の税率を仮定した計算例であり、実際の効果を保証するものではありません。実際の判断にあたっては、iDeCo公式サイト・厚生労働省などの最新情報を確認のうえ、金融機関や税理士などの専門家にもご相談されることをおすすめします。投資は自己責任でお願いします。

管理人
資産マシマシおやじ
都内会社員・48歳
- 📅 40歳から投資スタート(投資歴8年)
- 👨👩👧👦 子供2人(8歳・5歳)・住宅ローンあり
- 💰 世帯年収:約650万円
- 📊 投資手法:NISA・高配当株
- 🏄 趣味:サーフィン・ラーメン食べ歩き